MẪU QUY CHẾ LƯƠNG THƯỞNG CHI TIẾT MỚI CẬP NHẬT NĂM 2026
06/10/2026 Số lần xem: 269 Quy chế lương thưởng là văn bản quy định rõ ràng các nguyên tắc về mức lương, phụ cấp, thưởng và các khoản chi trả cho người lao động. Năm 2026 có nhiều quy định mới về lao động, bảo hiểm và thuế TNCN được áp dụng, doanh nghiệp cần rà soát lại quy chế đang sử dụng để bảo đảm phù hợp với quy định hiện hành. Bài viết dưới đây cập nhật các quy định liên quan đến quy chế lương thưởng năm 2026, đồng thời cung cấp mẫu quy chế để doanh nghiệp tham khảo và điều chỉnh theo tình hình thực tế.Lương, thưởng và các khoản phụ cấp là những nội dung gắn trực tiếp với quyền lợi của người lao động và chi phí nhân sự của doanh nghiệp. Vì vậy, việc xây dựng quy chế lương thưởng rõ ràng không chỉ giúp thống nhất cách chi trả mà còn tạo cơ sở để doanh nghiệp quản lý thu nhập, đánh giá hiệu quả công việc và thực hiện chính sách đãi ngộ phù hợp. Dưới đây là những mục đích chính khi doanh nghiệp xây dựng quy chế lương thưởng:
Đảm bảo công bằng, minh bạch trong chi trả: Quy chế quy định cụ thể cách tính lương, phụ cấp, thưởng và điều kiện hưởng đối với từng nhóm người lao động. Nhờ đó, doanh nghiệp có cơ sở thống nhất khi thực hiện, còn người lao động dễ dàng nắm được quyền lợi và mức thu nhập của mình.
Làm rõ quyền lợi và trách nhiệm của người lao động: Quy chế giúp người lao động nắm được các khoản lương, thưởng, phụ cấp và hỗ trợ được hưởng theo từng điều kiện cụ thể. Đồng thời, các yêu cầu về kết quả công việc cũng được xác định rõ, tạo cơ sở đánh giá thống nhất.
Tạo động lực nâng cao hiệu quả công việc: Doanh nghiệp có cơ chế lương thưởng hấp dẫn sẽ giúp người lao động hiểu rõ mục tiêu và tích cực phấn đấu. Chính sách được xây dựng hợp lý sẽ khuyến khích nhân sự chủ động nâng cao hiệu suất và chất lượng công việc.
Hỗ trợ doanh nghiệp quản lý quỹ lương, chi phí nhân sự: Việc quy định rõ cơ cấu lương, phụ cấp và thưởng giúp doanh nghiệp chủ động lập ngân sách và theo dõi quỹ lương. Bộ phận nhân sự, kế toán cũng có căn cứ thống nhất để tính và chi trả thu nhập.
Hạn chế tranh chấp về tiền lương, thưởng: Các quy định rõ ràng về điều kiện hưởng, cách tính và thời điểm chi trả giúp hạn chế những cách hiểu khác nhau trong quá trình thực hiện. Khi phát sinh vấn đề, doanh nghiệp và người lao động có cơ sở đối chiếu để giải quyết.
2. Quy định pháp luật về quy chế lương thưởng
Hiện nay có nhiều văn bản pháp luật quy định về tiền lương, tiền thưởng, bảo hiểm xã hội và thuế thu nhập cá nhân mà doanh nghiệp cần tham khảo khi xây dựng quy chế lương thưởng. Đặc biệt, trong năm 2026, một số chính sách mới liên quan trực tiếp đến thu nhập, quyền lợi của người lao động cần được lưu ý và cập nhật kịp thời.
Nghị định 253/2026/NĐ-CP chính phủ ban hành ngày ngày 30/6/2026 có những thay đổi về quy chế lương thưởng như sau:
- Nâng mức trần miễn thuế TNCN với tiền ăn giữa ca, ăn trưa lên 1,2 triệu đồng/tháng: Tại Điều 8 Nghị định 253/2026/NĐ-CP quy định khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi bằng tiền không vượt quá 1,2 triệu đồng/người/tháng không tính vào thu nhập chịu thuế TNCN; chỉ phần vượt trên 1,2 triệu đồng/người/tháng mới phải tính thuế. Trường hợp doanh nghiệp tổ chức bữa ăn trực tiếp, mua suất ăn hoặc cấp phiếu ăn thì toàn bộ khoản chi này không tính vào thu nhập chịu thuế TNCN của người lao động theo quy định.
- Không tính vào thu nhập chịu thuế TNCN các khoản trợ cấp thôi việc kể cả phần vượt mức: Căn cứ tại điểm h khoản 3 Điều 8 Nghị định 253/2026/NĐ-CP quy định trợ cấp khó khăn đột xuất, trợ cấp thất nghiệp, trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của pháp luật. Trường hợp tổ chức, doanh nghiệp có quy định cụ thể tại quy chế tài chính hoặc quy chế nội bộ hoặc hợp đồng lao động hoặc thỏa ước lao động về mức trợ cấp thôi việc, trợ cấp mất việc làm cao hơn mức quy định của pháp luật thì phần chi trả thực tế vượt mức này cũng không tính vào thu nhập chịu thuế của người lao động.
- Trả thu nhập cho NLĐ đã chấm dứt HĐLĐ từ 05tr/lần trở lên phải khấu trừ 10% thuế TNCN: Nghị định 253 thống nhất quy định trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động thì sẽ khấu trừ 10% thuế TNCN nếu mức chi trả thu nhập từ 05 triệu đồng/lần trở lên. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Lưu ý: Nếu cá nhân chỉ có khoản thu nhập thuộc diện khấu trừ 10% nhưng ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, thì có thể làm cam kết theo mẫu gửi công ty để tạm thời không bị khấu trừ 10% thuế TNCN.
- Trả lương sau khi chấm dứt hợp đồng lao động có bắt buộc khấu trừ 10% thuế TNCN: Việc trả lương cho người lao động sau khi chấm dứt hợp đồng lao động có phải khấu trừ 10% thuế TNCN hay không phụ thuộc vào mức chi trả, cụ thể:
+ Có bắt buộc, nếu mức chi trả từ trên 5 triệu đồng mỗi lần, doanh nghiệp bắt buộc khấu trừ 10% theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
+ Không bắt buộc, nếu mức chi trả thu nhập dưới 05 triệu đồng/lần. Trong trường hợp này thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
- Quy định về khấu trừ thuế TNCN với người có thu nhập chưa đến mức nộp thuế khi chấm dứt HĐLĐ: Trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động thì sẽ khấu trừ 10% thuế TNCN nếu mức chi trả thu nhập từ 05 triệu đồng/lần trở lên. Trường hợp mức chi trả thu nhập dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu. Đồng thời, nếu cá nhân có khoản thu nhập thuộc diện khấu trừ 10% nhưng ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, thì có thể làm cam kết theo mẫu gửi công ty để tạm thời không bị khấu trừ 10% thuế TNCN.
- Xác định thuế TNCN đối với khoản hỗ trợ nhà ở, điện nước do doanh nghiệp trả thay:
+ Trường hợp người lao động được hưởng lợi ích từ nhà ở do người sử dụng lao động xây cho người lao động đang làm việc tại đơn vị thì không tính vào thu nhập chịu thuế thu nhập cá nhân của người lao động đối với khoản lợi ích này, bao gồm cả tiền điện, nước và các dịch vụ kèm theo (nếu có).
+ Trường hợp tiền thuê nhà ở, điện, nước và các dịch vụ kèm theo (nếu có) do người sử dụng lao động trả thay thì tính vào thu nhập chịu thuế của cá nhân theo số thực tế trả thay nhưng không vượt quá 15% tổng thu nhập chịu thuế của người lao động phát sinh tại đơn vị chưa bao gồm tiền thuê nhà, điện nước và dịch vụ kèm theo (nếu có).
Lương tối thiểu vùng 2026 theo Nghị định 293/2025/NĐ-CP:
Theo Nghị định 293/2025/NĐ-CP thì mức lương tối thiểu tháng và mức lương tối thiểu giờ đối với người lao động làm việc cho người sử dụng lao động theo vùng áp dụng từ ngày 1/1/2026 như sau:
- Vùng I: 5.310.000 đồng/tháng, 25.500 đồng/giờ
- Vùng II: 4.730.000 đồng/tháng, 22.700 đồng/giờ
- Vùng III: 4.140.000 đồng/tháng, 20.000 đồng/giờ
- Vùng IV: 3.700.000 đồng/tháng, 17.800 đồng/giờ
Tiền lương đóng BHXH theo Luật BHXH 41/2024/QH15:
- Đối với người lao động thực hiện chế độ tiền lương do nhà nước quy định: Tiền lương làm căn cứ đóng BHXH là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm. Kèm theo đó là các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có).
- Đối với người lao động thực hiện chế độ tiền lương do người sử dụng lao động quyết định (đây là nhóm đối tượng phổ biến nhất trong khu vực doanh nghiệp) thì tiền lương làm căn cứ đóng BHXH bao gồm:
+ Mức lương theo công việc hoặc chức danh: Đây là mức lương tính theo thời gian (theo tháng) của công việc hoặc chức danh, được xây dựng theo thang lương, bảng lương do người sử dụng lao động thiết lập theo quy định tại Điều 93 của Bộ luật Lao động và được thỏa thuận trong hợp đồng lao động.
+ Các khoản phụ cấp lương: Những khoản này nhằm bù đắp các yếu tố về điều kiện lao động, tính chất phức tạp của công việc, điều kiện sinh hoạt, mức độ thu hút lao động mà mức lương chưa được tính đến hoặc chưa đầy đủ. Các khoản phụ cấp này cũng phải được thỏa thuận trong hợp đồng lao động.
+ Các khoản bổ sung khác: Đây là các khoản có thể xác định được mức tiền cụ thể cùng với mức lương, được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định trong mỗi kỳ trả lương.
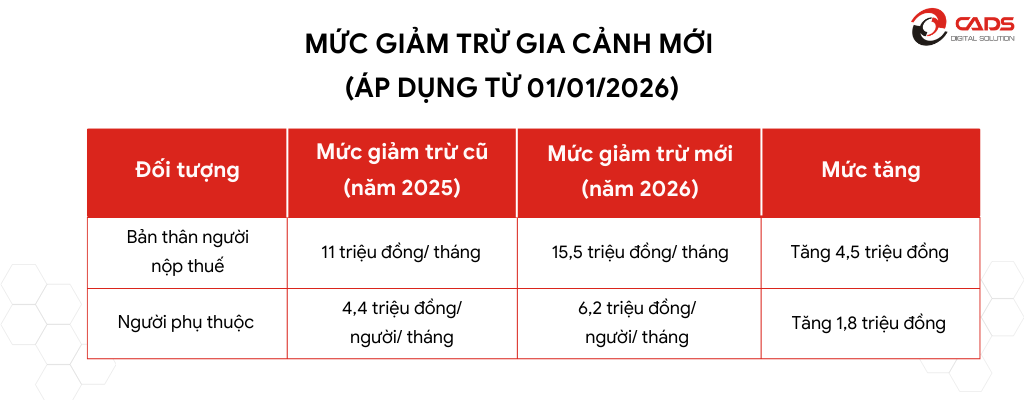
Khoản giảm trừ: Mức giảm trừ gia cảnh áp dụng kỳ tính thuế 2026 được thực hiện theo Nghị quyết 110/2025/UBTVQH15 điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân quy định:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm).
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
3. Quy trình xây dựng quy chế lương thưởng
Để quy chế lương thưởng phù hợp với hoạt động thực tế, doanh nghiệp cần xây dựng dựa trên cơ cấu nhân sự, đặc thù công việc và khả năng tài chính của mình. Một quy trình rõ ràng sẽ giúp doanh nghiệp xác định đúng mức lương, cơ chế thưởng và cách đánh giá, đồng thời thuận tiện trong quá trình áp dụng và điều chỉnh.
Bước 1: Rà soát chính sách lương thưởng hiện tại
Trước khi xây dựng quy chế mới, doanh nghiệp cần tổng hợp các chính sách lương, phụ cấp, thưởng và phúc lợi đang áp dụng. Đồng thời, rà soát những điểm chưa phù hợp với quy định hiện hành, tình hình hoạt động và khả năng chi trả của doanh nghiệp để làm cơ sở điều chỉnh.
Bước 2: Xác định và phân nhóm chức danh
Doanh nghiệp cần thống kê các vị trí đang có và phân nhóm dựa trên tính chất, mức độ trách nhiệm và yêu cầu của từng công việc. Việc xác định rõ chức danh giúp doanh nghiệp có cơ sở xây dựng mức lương phù hợp, đồng thời tạo sự nhất quán giữa các vị trí có tính chất tương đồng.
Bước 3: Xây dựng tiêu chí đánh giá công việc
Mỗi vị trí cần có những tiêu chí cụ thể để đánh giá mức độ hoàn thành nhiệm vụ. Tùy đặc thù công việc, doanh nghiệp có thể sử dụng KPI, doanh số, sản lượng, chất lượng công việc hoặc mức độ hoàn thành mục tiêu làm căn cứ xác định kết quả và tính thưởng.
Bước 4: Xây dựng cơ chế lương, phụ cấp và thưởng
Trên cơ sở chức danh và tiêu chí đánh giá, doanh nghiệp xác định mức lương, các khoản phụ cấp và cơ chế thưởng tương ứng. Quy chế cần nêu rõ điều kiện hưởng, cách tính và mức chi trả đối với từng khoản để thuận tiện cho cả người lao động và bộ phận thực hiện.
Bước 5: Quy định cách tính và thời điểm trả lương, thưởng
Doanh nghiệp cần thống nhất kỳ trả lương, hình thức thanh toán và thời điểm chi các khoản thưởng. Đồng thời, quy chế nên quy định cách xử lý một số trường hợp như làm thêm giờ, nghỉ phép, nghỉ việc, thử việc hoặc các khoản thu nhập phát sinh trong quá trình làm việc.
Bước 6: Ban hành, phổ biến và rà soát quy chế
Sau khi hoàn thiện, doanh nghiệp cần ban hành và phổ biến nội dung quy chế để người lao động nắm được chính sách đang áp dụng. Trong quá trình thực hiện, cần định kỳ rà soát, cập nhật khi có thay đổi về pháp luật, cơ cấu nhân sự hoặc chính sách tiền lương của doanh nghiệp.
4. Mẫu quy chế lương thưởng mới cập nhật 2026
Dưới đây là mẫu quy chế lương thưởng năm 2026 doanh nghiệp có thể tham khảo khi xây dựng chính sách tiền lương, phụ cấp và thưởng cho người lao động. Doanh nghiệp có thể điều chỉnh các nội dung trong mẫu để phù hợp với cơ cấu nhân sự, đặc thù công việc và chính sách thực tế của đơn vị.
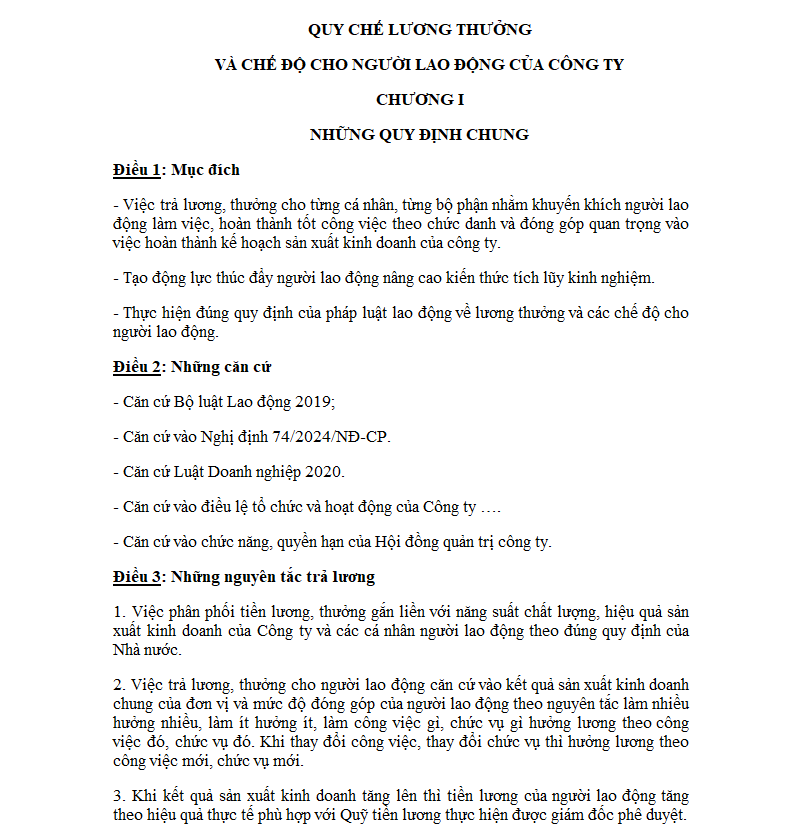
Mẫu quy chế lương lưởng (Nguồn:Thư viện pháp luật)
Tải mẫu 1 quy chế lương thưởng: 
5. Giải pháp hỗ trợ doanh nghiệp quản lý nhân sự và thực hiện quy chế lương thưởng CADS HRM
Xây dựng quy chế lương thưởng rõ ràng là một bước quan trọng, doanh nghiệp cần một giải pháp công nghệ đủ khả năng quản lý và thực hiện chính sách đó trong thực tế. CADS HRM hỗ trợ quản lý xuyên suốt từ tuyển dụng, quản lý hồ sơ nhân sự, đào tạo nội bộ đến quản lý ca làm việc, công phép, tính lương và gửi phiếu lương trên cùng một nền tảng.
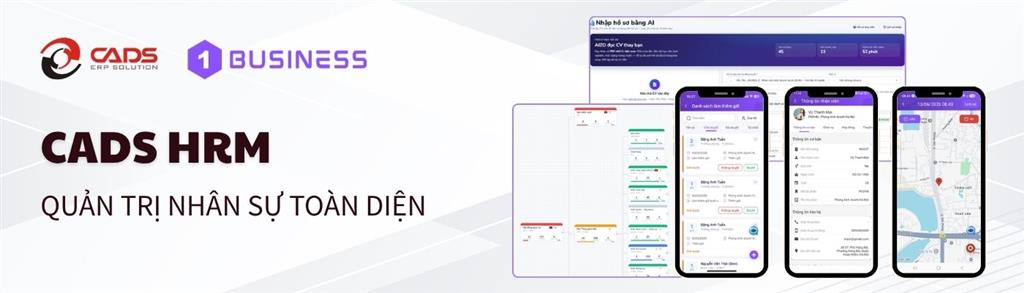
CADS HRM giúp doanh nghiệp:
- Quản lý tập trung lý lịch, hợp đồng, quá trình công tác, lương thưởng và các thông tin liên quan của từng nhân sự.
- Trực quan hóa bộ máy doanh nghiệp dưới dạng sơ đồ cây giúp nắm bắt toàn bộ cơ cấu phòng ban, định biên vị trí và phân bổ nhân lực real-time.
- Quản lý phễu tuyển dụng gắn với định biên, phê duyệt trực tuyến đa cấp và theo dõi hiệu quả từng kênh tuyển dụng theo thời gian thực.
- Trợ lý AI tự động đọc và phân tích CV, hỗ trợ sàng lọc ứng viên nhanh chóng theo yêu cầu tuyển dụng.
- Số hóa quy trình đào tạo nội bộ từ lập kế hoạch, tổ chức lớp học, cấp chứng chỉ đến theo dõi khoảng trống năng lực của từng nhân sự.
- Đăng ký nghỉ phép, đăng ký ca, tăng ca, ăn ca; phê duyệt trực tiếp trên App và đồng bộ dữ liệu với chấm công, tính lương.
- Kết nối dữ liệu từ máy chấm công vân tay, nhận diện khuôn mặt và chấm công định vị GPS vào hệ thống.
- Tổng hợp dữ liệu chấm công và các thành phần khác, tự động tính lương theo quy định của doanh nghiệp.
- Gửi phiếu lương tới từng người và thông báo qua hệ thống, email giúp nhân sự dễ dàng theo dõi thu nhập.
Kết luận
Quy chế lương thưởng là cơ sở để doanh nghiệp thống nhất cách tính, chi trả thu nhập và thực hiện các chính sách đãi ngộ cho người lao động. Trong năm 2026, doanh nghiệp cần chủ động rà soát, cập nhật các quy định liên quan đến tiền lương, BHXH và thuế TNCN để hạn chế sai sót trong quá trình thực hiện.
----------------------------------------------
Công ty Cổ phần Phần mềm CADS
Hotline/Zalo (24/7): 0903402799
CSKH: 19001294
Facebook: https://www.facebook.com/PhanMemCADS/
Tìm hiểu giải pháp 1Business: https://1business.vn
Website CADS: https://cads.com.vn
Tin liên quan
-
 CÔNG NGHỆ IDP: GIẢI PHÁP XỬ LÝ TÀI LIỆU THÔNG MINH BẰNG AI CHO DOANH NGHIỆP
30/09/2026 Số lần xem: 54
-
 7 CÔNG CỤ AI TẠO ẢNH MIỄN PHÍ VÀ CÁCH VIẾT PROMPT CHO CÁC ẤN PHẨM QUẢNG CÁO HIỆU QUẢ
15/09/2026 Số lần xem: 572
-
 TẢI MIỄN PHÍ 6 MẪU KẾ HOẠCH CÔNG VIỆC BẰNG EXCEL DỄ ÁP DỤNG 2026
07/09/2026 Số lần xem: 218
-
 TÍNH CHÍNH XÁC, TRUY VẾT, TUÂN THỦ: 3 YẾU TỐ QUYẾT ĐỊNH AI CÓ ĐƯỢC VÀO QUY TRÌNH DOANH NGHIỆP
18/08/2026 Số lần xem: 167
-
 QUY TRÌNH TUYỂN DỤNG CHUẨN ISO CHO DOANH NGHIỆP KÈM MẪU VĂN BẢN MỚI NHẤT 2026
04/08/2026 Số lần xem: 248
-
 TOP 6 MẠNG XÃ HỘI DOANH NGHIỆP MỚI NHẤT 2026
21/07/2026 Số lần xem: 159
-
 CÁCH TÍNH GIÁ THÀNH DOANH NGHIỆP SẢN XUẤT KÈM MẪU FILE EXCEL
06/07/2026 Số lần xem: 914
-
 CHÚC MỪNG SINH NHẬT TUỔI 29 CỦA CADS - VỮNG NỀN TẢNG, VƯƠN TỚI TƯƠNG LAI
01/07/2026 Số lần xem: 251
-
 5 MÔ HÌNH QUẢN TRỊ NHÂN SỰ DOANH NGHIỆP HIỆN ĐẠI VÀ HIỆU QUẢ NHẤT 2026
24/06/2026 Số lần xem: 198
-
 TOP 7 PHẦN MỀM CHẤM CÔNG CHÍNH XÁC VÀ HIỆU QUẢ NHẤT HIỆN NAY
17/06/2026 Số lần xem: 181
-
 CÁCH DOANH NGHIỆP ỨNG DỤNG AI HIỆU QUẢ TRONG CÔNG VIỆC
04/06/2026 Số lần xem: 336
-
 1BUSINESS ĐẠT CHỨNG NHẬN NỀN TẢNG SỐ XUẤT SẮC TẠI LỄ BIỂU DƯƠNG THÀNH TỰU TÁC ĐỘNG VÌ VIỆT NAM SỐ 2026
30/05/2026 Số lần xem: 240