BÁO CÁO KẾT QUẢ KINH DOANH NGUYÊN TẮC VÀ CÁCH LẬP THEO THÔNG TƯ 99/2025/TT-BTC
16/11/2026 Số lần xem: 18 Báo cáo kết quả hoạt động kinh doanh là một phần quan trọng trong báo cáo tài chính, phản ánh tình hình doanh thu, chi phí và lợi nhuận của doanh nghiệp trong kỳ kế toán. Việc lập báo cáo đúng nguyên tắc, đầy đủ và chính xác giúp doanh nghiệp tổng kết hiệu quả kinh doanh, đánh giá tình hình tài chính và làm cơ sở xây dựng kế hoạch cho năm tiếp theo. Vậy báo cáo kết quả kinh doanh gồm những nội dung nào, nguyên tắc và cách lập theo Thông tư 99/2025/TT-BTC ra sao? Cùng CADS tìm hiểu chi tiết trong bài viết dưới đây.Báo cáo kết quả hoạt động kinh doanh là một trong những báo cáo tài chính quan trọng do đó có hạn nộp theo thời hạn quy định của Báo cáo tài chính năm. Theo thông tư 99/2025/TT-BTC, doanh nghiệp phải nộp BCTC năm cho cơ quan có thẩm quyền chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026, hướng dẫn chế độ kế toán doanh nghiệp.
- Đối với doanh nghiệp có năm tài chính 2026 trùng với năm dương lịch, kỳ tài chính bắt đầu từ ngày 01/01/2026 và kết thúc vào ngày 31/12/2026. Do đó, hạn nộp BCTC năm 2026 kèm hồ sơ quyết toán thuế TNDN cho cơ quan thuế là ngày 31/03/2027.
- Đối với doanh nghiệp có năm tài chính khác năm dương lịch, thời hạn nộp BCTC kèm hồ sơ quyết toán thuế TNDN được tính theo ngày kết thúc năm tài chính.
(*Điều chỉnh hồi tố: Là việc điều chỉnh những ghi nhận, xác định giá trị và trình bày các khoản mục của báo cáo tài chính như thể các sai sót của kỳ trước chưa hề xảy ra. Theo VAS29).
Khi lập Báo cáo tài chính tổng hợp giữa doanh nghiệp và các đơn vị cấp dưới không có tư cách pháp nhân hạch toán phụ thuộc, các khoản doanh thu, chi phí, lãi, lỗ được coi là chưa thực hiện phát sinh từ các giao dịch nội bộ đều phải được loại trừ.
3. Các chỉ tiêu báo cáo kết quả hoạt động kinh doanh
Các chỉ tiêu báo cáo kết quả hoạt động kinh doanh 2026 theo Thông tư 99 được thực hiện theo Mẫu số B 02-DN Phụ lục IV ban hành kèm theo Thông tư 99/2025/TT-BTC như sau:
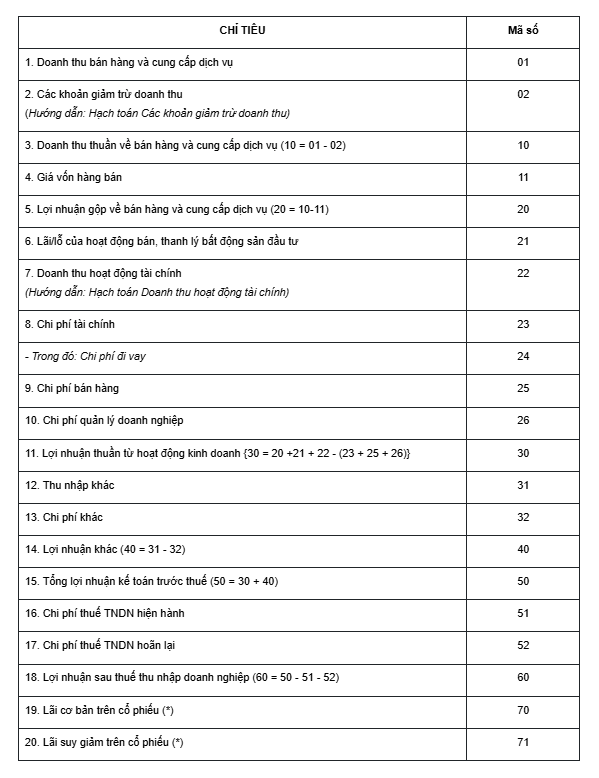
Lưu ý: (*) Chỉ áp dụng tại công ty cổ phần
4. Cách lập báo cáo kết quả kinh doanh
Căn cứ Mục 2 Phụ lục IV ban hành kèm theo Thông tư 99/2025/TT-BTC có hướng dẫn lập và trình bày Báo cáo kết quả hoạt động kinh doanh Mẫu số B02-DN như sau:
(1) Nội dung và kết cấu báo cáo
- Báo cáo kết quả hoạt động kinh doanh phản ánh tình hình và kết quả hoạt động kinh doanh của doanh nghiệp, bao gồm kết quả từ hoạt động kinh doanh chính, hoạt động tài chính và hoạt động khác của doanh nghiệp.
Khi lập Báo cáo kết quả hoạt động kinh doanh tổng hợp giữa trụ sở chính và đơn vị trực thuộc, doanh nghiệp phải loại trừ toàn bộ các khoản doanh thu, thu nhập, chi phí phát sinh từ các giao dịch nội bộ.
- Báo cáo kết quả hoạt động kinh doanh gồm có 5 cột:
- Cột số 1: Các chỉ tiêu báo cáo;
- Cột số 2: Mã số của các chỉ tiêu tương ứng;
- Cột số 3: Số hiệu tương ứng với các chỉ tiêu của báo cáo này được thể hiện chỉ tiêu trên Bản thuyết minh Báo cáo tài chính;
- Cột số 4: Tổng số phát sinh trong kỳ báo cáo năm;
- Cột số 5: Số liệu của năm trước (để so sánh).
- Căn cứ Báo cáo kết quả hoạt động kinh doanh của năm trước.
- Căn cứ vào sổ kế toán tổng hợp và sổ kế toán chi tiết trong kỳ dùng cho các tài khoản từ loại 5 đến loại 9.
(3) Nội dung và phương pháp lập các chỉ tiêu trong Báo cáo Kết quả hoạt động kinh doanh
(3.1) Doanh thu bán hàng và cung cấp dịch vụ (Mã số 01):
- Chỉ tiêu này phản ánh tổng doanh thu bán hàng hóa, sản phẩm (bao gồm cả bán thành phẩm bất động sản và hàng hóa bất động sản); doanh thu bán tài sản sinh học (trừ tài sản sinh học là cây lâu năm cho sản phẩm định kỳ, súc vật làm việc); doanh thu cung cấp dịch vụ (bao gồm cả dịch vụ cho thuê BĐSĐT và TSCĐ) và doanh thu khác trong kỳ báo cáo của doanh nghiệp, số liệu để ghi vào chỉ tiêu này là lũy kế số phát sinh chi tiết bên Có của Tài khoản 511 - Doanh thu bán hàng và cung cấp dịch vụ trong kỳ báo cáo.
Doanh thu bán hàng và cung cấp dịch vụ ghi vào chỉ tiêu này không bao gồm doanh thu thanh lý, nhượng bán BĐSĐT (kể cả BĐSĐT nắm giữ để cho thuê và BĐSĐT nắm giữ chờ tăng giá để bán).
Khi doanh nghiệp lập Báo cáo kết quả hoạt động kinh doanh tổng hợp với các đơn vị trực thuộc, các khoản doanh thu bán hàng và cung cấp dịch vụ phát sinh từ các giao dịch nội bộ đều phải loại trừ.
- Chỉ tiêu này không bao gồm các loại thuế gián thu, như thuế GTGT (kể cả thuế GTGT nộp theo phương pháp trực tiếp), thuế tiêu thụ đặc biệt, thuế xuất khẩu, thuế bảo vệ môi trường và các loại thuế, phí gián thu khác phát sinh khi bán hàng hóa, cung cấp dịch vụ.
5. Mẫu báo cáo kết quả hoạt động kinh doanh
Báo cáo kết quả hoạt động kinh doanh Mẫu số B02-DN áp dụng cho các doanh nghiệp lớn theo tư 99/2025/TT-BTC (thay thế Thông tư 200/2014/TT-BTC). Doanh nghiệp có thể tham khảo mẫu dưới đây để thực hiện lập và trình bày báo cáo theo đúng quy định hiện hành.
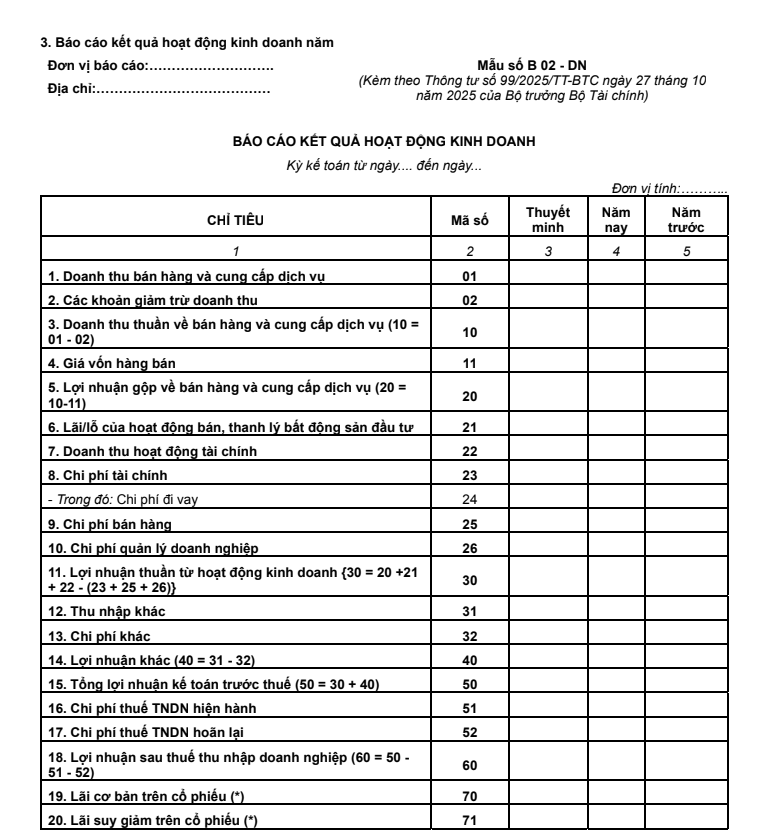
Báo cáo kết quả hoạt động kinh doanh Mẫu số B02-DN (Nguồn: Thư viện pháp luật)
Tải mẫu tại đây:
6. Lưu ý khi lập báo cáo kết quả kinh doanh
Khi lập báo cáo kết quả hoạt động kinh doanh, doanh nghiệp cần chú ý một số vấn đề sau để đảm bảo tính chính xác và thống nhất của số liệu:
- Trình bày đầy đủ các chỉ tiêu: Đảm bảo không bỏ sót các khoản mục doanh thu, chi phí và lợi nhuận theo mẫu báo cáo quy định.
- Đối chiếu số liệu kế toán: Kiểm tra và đối chiếu số liệu trên báo cáo với sổ kế toán tổng hợp, sổ chi tiết và các báo cáo liên quan để phát hiện chênh lệch trước khi hoàn thiện.
- Rà soát chứng từ và số liệu: Kiểm tra các hóa đơn, chứng từ và nghiệp vụ phát sinh trong kỳ, đảm bảo doanh thu và chi phí được ghi nhận đúng kỳ, đúng giá trị và đúng khoản mục.
- Tuân thủ mẫu biểu và quy định hiện hành: Sử dụng đúng mẫu báo cáo, mã số chỉ tiêu và cách trình bày theo chế độ kế toán doanh nghiệp đang áp dụng.
Báo cáo kết quả hoạt động kinh doanh là căn cứ quan trọng giúp doanh nghiệp đánh giá tình hình doanh thu, chi phí và lợi nhuận trong kỳ, từ đó nhìn nhận hiệu quả hoạt động và xác định những vấn đề cần cải thiện. Việc lập báo cáo đầy đủ, chính xác và tuân thủ quy định kế toán hiện hành không chỉ đảm bảo tính minh bạch của thông tin tài chính mà còn hỗ trợ nhà quản lý đưa ra quyết định phù hợp, xây dựng định hướng phát triển cho doanh nghiệp trong năm tiếp theo.
----------------------------------------------
Công ty Cổ phần Phần mềm CADS
Hotline/Zalo (24/7): 0903402799
CSKH: 19001294
Facebook: https://www.facebook.com/PhanMemCADS/
Tìm hiểu giải pháp 1Business: https://1business.vn
Website CADS: https://cads.com.vn
Tin liên quan
-
 ĐÁNH GIÁ NHÂN SỰ CUỐI NĂM: TIÊU CHÍ VÀ MẪU ĐÁNH GIÁ CHUYÊN NGHIỆP, HIỆU QUẢ
12/11/2026 Số lần xem: 43
-
 THÔNG TƯ 89/2026/TT-BTC: NHỮNG THAY ĐỔI QUAN TRỌNG VỀ KHAI THUẾ GTGT VÀ TỜ KHAI THUẾ MẪU 01/GTGT
03/11/2026 Số lần xem: 516
-
 HƯỚNG DẪN ĐĂNG KÝ NGƯỜI PHỤ THUỘC GIẢM TRỪ GIA CẢNH VÀ LƯU Ý VỀ ĐĂNG KÝ KHI TÍNH THUẾ TNCN
20/10/2026 Số lần xem: 990
-
 THÔNG TƯ 91/2026/TT-BTC: 6 TRƯỜNG HỢP HÓA ĐƠN SAI SÓT THƯỜNG GẶP VÀ CÁCH XỬ LÝ CHI TIẾT
21/09/2026 Số lần xem: 1019
-
 HƯỚNG DẪN TRA CỨU THÔNG TIN CẤM XUẤT CẢNH DO NỢ THUẾ CHÍNH XÁC 2026
03/09/2026 Số lần xem: 1981
-
 HƯỚNG DẪN HẠCH TOÁN NGOẠI TỆ THEO THÔNG TƯ 99/2025/TT-BTC CHI TIẾT NHẤT
25/08/2026 Số lần xem: 2239
-
 THÔNG BÁO LỊCH NGHỈ LỄ QUỐC KHÁNH 2/9
24/08/2026 Số lần xem: 173
-
 KỶ NIỆM 81 NĂM CÁCH MẠNG THÁNG TÁM THÀNH CÔNG (19/8/1945 – 19/8/2026)
19/08/2026 Số lần xem: 144
-
 HƯỚNG DẪN CHI TIẾT CÁCH XỬ LÝ KHI MUA HÀNG KHÔNG CÓ HÓA ĐƠN 2026
11/08/2026 Số lần xem: 964
-
 HƯỚNG DẪN DOANH NGHIỆP ĐĂNG KÝ, ĐIỀU CHỈNH THÔNG TIN ĐĂNG KÝ LAO ĐỘNG MỚI NHẤT 2026
27/07/2026 Số lần xem: 799
-
 THÔNG TƯ 91/2026/TT–BTC CÓ HIỆU LỰC TỪ 01/07/2026 KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NGAY
13/07/2026 Số lần xem: 1485
-
 19 TRƯỜNG HỢP NHẬN TIỀN CHUYỂN KHOẢN KHÔNG PHẢI NỘP THUẾ THU NHẬP CÁ NHÂN
30/06/2026 Số lần xem: 928