HƯỚNG DẪN ĐĂNG KÝ NGƯỜI PHỤ THUỘC GIẢM TRỪ GIA CẢNH VÀ LƯU Ý VỀ ĐĂNG KÝ KHI TÍNH THUẾ TNCN
20/10/2026 Số lần xem: 16 Kỳ quyết toán thuế thu nhập cá nhân năm 2026 đang đến gần, để đảm bảo quyền lợi giảm trừ gia cảnh và hạn chế sai sót khi tính thuế, người nộp thuế cần nắm rõ quy định và đăng ký với hồ sơ và thao tác chính xác. Bài viết dưới đây sẽ hướng dẫn chi tiết các bước đăng ký, đồng thời tổng hợp những lưu ý quan trọng dành cho người lao động và doanh nghiệp trong quá trình đăng ký người phụ thuộc khi tính thuế TNCN.1.1. Người phụ thuộc là những đối tượng nào?
Căn cứ khoản 2 điều 47 Nghị định 253/2026/NĐ-CP đối tượng và căn cứ xác định người phụ thuộc mà người nộp thuế có trách nhiệm nuôi dưỡng như sau:
- Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) dưới 18 tuổi.
- Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) từ 18 tuổi trở lên trong các trường hợp sau: người mất năng lực hành vi dân sự; người khuyết tật; người không có khả năng lao động.
- Con (bao gồm con đẻ, con nuôi theo quy định của pháp luật, con riêng của vợ, con riêng của chồng) đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề, kể cả con từ 18 tuổi trở lên đang học bậc học phổ thông (tính cả trong thời gian chờ kết quả thi từ tháng 6 đến tháng 9 năm lớp 12), không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá mức thu nhập quy định do Bộ trưởng Bộ Tài chính quy định (≤ 3.000.000 đồng/tháng hướng dẫn tại Điều 3 Thông tư 87/2026/TT-BTC).
- Vợ hoặc chồng của người nộp thuế; cha đẻ, mẹ đẻ, cha dượng, mẹ kế, cha nuôi, mẹ nuôi theo quy định của pháp luật, cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng) của người nộp thuế.
- Cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng, bao gồm anh ruột, chị ruột, em ruột của người nộp thuế; ông nội, bà nội, ông ngoại, bà ngoại của người nộp thuế; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột của người nộp thuế; cháu ruột của người nộp thuế; người phải trực tiếp nuôi dưỡng khác theo quy định của pháp luật.
Người phụ thuộc quy định tại điểm này là cá nhân đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo quy định tại các Điều 104, 105 và 106 của Luật Hôn nhân và gia đình và pháp luật liên quan khác.
Để đăng ký người phụ thuộc cần đầy đủ hồ sơ để nộp cho cơ quan thuế cụ thể như sau:
Trường hợp người lao động đăng ký người phụ thuộc trực tiếp với cơ quan thuế
- Mẫu tờ khai đăng ký thuế cho NPT: Mẫu số 20-ĐKT (Tờ khai đăng ký thuế cho người phụ thuộc) ban hành kèm theo thông tư 90/2026/TT-BTC.
- Mẫu kê khai về người trực tiếp nuôi dưỡng: Phụ lục mẫu số 07/XN-NPT-TNCN (Bảng kê khai về người phải trực tiếp nuôi dưỡng - áp dụng nếu NPT thuộc diện quy định tại điểm đ khoản 2 điều 47 Nghị định 253/2026/NĐ-CP).
- Giấy tờ kèm theo (Bản sao điện tử):
- Số định danh cá nhân (12 số) của người phụ thuộc (thay cho MST cũ).
- Giấy tờ chứng minh quan hệ (Giấy khai sinh, CCCD, sổ hộ khẩu/xác nhận cư trú, giấy đăng ký kết hôn…).
- Giấy tờ chứng minh điều kiện phụ thuộc như:
(1) Người phụ thuộc là con của người nộp thuế:
Con đẻ: Bản chụp Giấy khai sinh của con hoặc bản chụp quyết định nhận cha, mẹ, con; thẻ Căn cước của con (nếu có).
Con nuôi: Bản chụp Giấy khai sinh của con; thẻ Căn cước của con (nếu có) và bản chụp Quyết định công nhận/Giấy chứng nhận việc nuôi con nuôi.
Con riêng của vợ/chồng: Bản chụp Giấy khai sinh của con; thẻ Căn cước của con (nếu có) và bản chụp Giấy chứng nhận kết hôn hoặc giấy tờ chứng minh quan hệ với con riêng của vợ/chồng.
Con từ đủ 18 tuổi mất năng lực hành vi dân sự hoặc khuyết tật: Ngoài các hồ sơ chứng minh mối quan hệ tương ứng, bổ sung bản chụp Giấy xác nhận mất năng lực hành vi dân sự hoặc Giấy xác nhận khuyết tật.
Con đang đi học: Ngoài các hồ sơ chứng minh mối quan hệ tương ứng, bổ sung bản chụp thẻ sinh viên, bản khai có xác nhận của nhà trường hoặc giấy tờ khác chứng minh đang học tập.
(2) Người phụ thuộc là vợ/chồng: Bản chụp thẻ Căn cước và Giấy chứng nhận kết hôn hoặc giấy tờ hợp pháp khác chứng minh quan hệ vợ chồng.
(3) Người phụ thuộc là cha, mẹ:
Cha mẹ đẻ: Bản chụp thẻ Căn cước của cha/mẹ và Giấy khai sinh của người nộp thuế hoặc bản chụp Quyết định việc nhận cha, mẹ, con hoặc văn bản xác định mối quan hệ.
Cha mẹ nuôi: Bản chụp thẻ Căn cước của cha/mẹ và Quyết định công nhận/Giấy chứng nhận nuôi con nuôi.
Cha mẹ vợ/chồng: Bản chụp thẻ Căn cước của cha/mẹ, Giấy khai sinh của vợ/chồng người nộp thuế và Giấy chứng nhận kết hôn hoặc giấy tờ chứng minh quan hệ vợ chồng.
Cha dượng, mẹ kế: Bản chụp thẻ Căn cước, Giấy khai sinh của người nộp thuế và Giấy chứng nhận kết hôn hoặc giấy tờ chứng minh quan hệ vợ chồng giữa cha dượng/mẹ kế với cha/mẹ đẻ.
(4) Người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế trực tiếp nuôi dưỡng: Bản chụp thẻ Căn cước, bảng kê khai theo mẫu quy định, giấy tờ chứng minh mối quan hệ và giấy tờ chứng minh nghĩa vụ nuôi dưỡng (nếu có).
(5) Người phụ thuộc không có khả năng lao động: Ngoài hồ sơ chứng minh quan hệ tương ứng, cần có giấy tờ xác nhận tỷ lệ suy giảm khả năng lao động từ 81% trở lên theo quy định pháp luật.
Trường hợp cá nhân, tổ chức trả thu nhập đăng ký người phụ thuộc
Với trường hợp này cá nhân, tổ chức trả thu nhập sẽ nhận hồ sơ cá nhân đăng ký và nộp cho cơ quan thuế. Cụ thể:
- Mẫu tổng hợp đăng ký NPT: Mẫu số 20-ĐK-TH-TCT (Tờ khai tổng hợp thông tin đăng ký thuế của người phụ thuộc).
- Văn bản ủy quyền đăng ký thuế: Mẫu số 41/UQ-ĐKT.
- Mẫu kê khai người nuôi dưỡng: Phụ lục mẫu số 07/XN-NPT-TNCN (nếu thuộc diện phải kê khai).
- Thông tin định danh: Cung cấp Số định danh cá nhân (12 số) của người phụ thuộc.
- Hồ sơ chứng minh: Các bản sao điện tử giấy tờ chứng minh quan hệ và điều kiện phụ thuộc theo quy định (Bộ hồ sơ chứng minh người phụ thuộc như khi tự đi đăng ký).
- Mỗi người phụ thuộc chỉ được tính giảm trừ một lần cho một người nộp thuế trong năm. Nếu nhiều người cùng nuôi dưỡng thì phải thỏa thuận.
- Thời hạn đăng ký:
- Không khống chế thời hạn đối với: con cái, vợ/chồng, cha mẹ đẻ/vợ/chồng, cha mẹ nuôi.
- Phải đăng ký trước ngày 31/12 năm tính thuế đối với các đối tượng khác (anh chị em, ông bà, cháu ruột, người không nơi nương tựa).
- Từ 01/7/2026 không phải đăng ký lại người phụ thuộc khi thay đổi nơi làm việc như sau: Người nộp thuế chỉ phải đăng ký và nộp hồ sơ chứng minh cho mỗi người phụ thuộc một lần trong suốt thời gian được tính giảm trừ gia cảnh. Trường hợp người nộp thuế thay đổi nơi làm việc thì người nộp thuế có trách nhiệm cung cấp hồ sơ chứng minh người phụ thuộc theo quy định của pháp luật thuế thu nhập cá nhân cho cơ quan chi trả thu nhập mới để được giảm trừ gia cảnh theo quy định.
TRƯỜNG HỢP CÁ NHÂN TỰ ĐĂNG KÝ
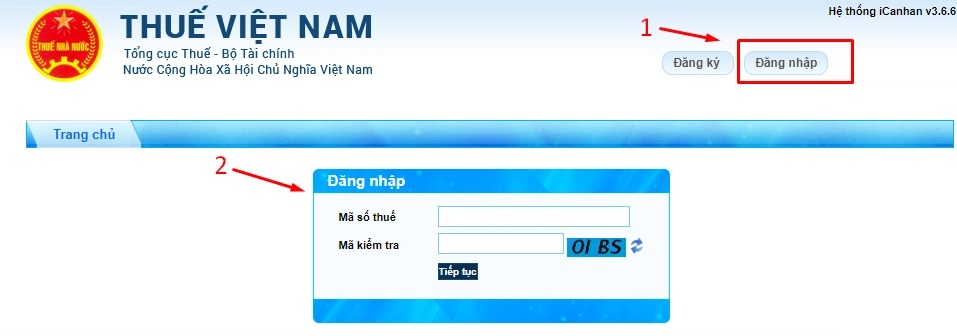
Bước 1: Truy cập http://thuedientu.gdt.gov.vn Đăng nhập tài khoản Thuế điện tử cá nhân
Bước 2: Nhập mã số thuế, mật khẩu và mã xác thực để đăng nhập.
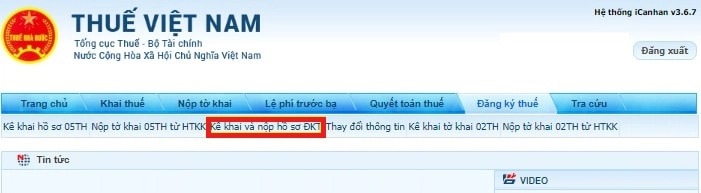
Bước 3: Vào menu “Đăng ký thuế” >> “Kê khai và nộp hồ sơ đăng ký thuế”
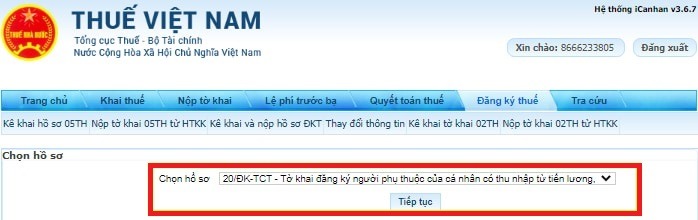
Bước 4: Chọn “20-ĐK-TCT Tờ khai đăng ký thuế tổng hợp cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công”
Bước 5: Kê khai thông tin vào tờ khai 20-ĐK-TCT - Tờ khai đăng ký người phụ thuộc
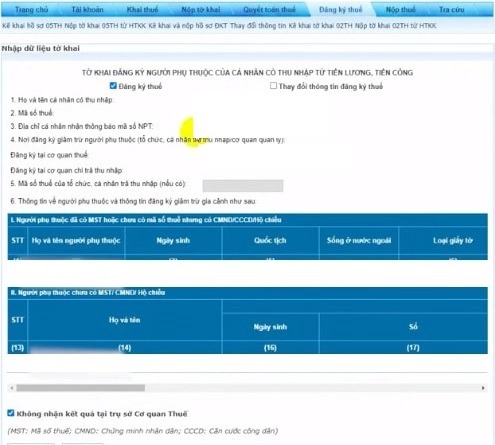
Bước 6: Chọn “Hoàn thành kê khai” >> “Nộp hồ sơ đăng ký thuế”
TRƯỜNG HỢP TỔ CHỨC TRẢ THU NHẬP
Cách 1: Đăng ký trên Website Thuế điện tử
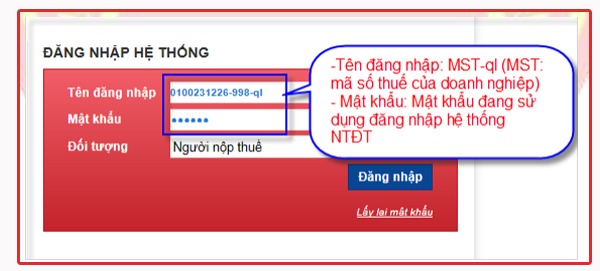
Bước 1: Truy cập địa chỉ thuedientu.gdt.gov.vn Đăng nhập tài khoản Thuế điện tử doanh nghiệp
Bước 2: Nhập mã số thuế, mật khẩu và mã xác thực để đăng nhập.
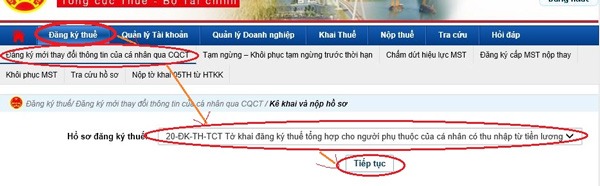
Bước 3: Vào menu “Đăng ký thuế” >> chọn “Đăng ký mới/Thay đổi thông tin của cá nhân qua CQCT”. Tại ô "Hồ sơ đăng ký thuế" >>chọn “20-ĐK-TH-TCT_TT105 Tờ khai đăng ký thuế tổng hợp cho người phụ thuộc của cá nhân có thu nhập từ tiền lương, tiền công thông qua cơ quan chi trả thu nhập” >> Chọn “Tiếp tục”
Bước 4: Thực hiện kê khai thông tin lên Mẫu 20-ĐK-TH-TCT
Bước 5: Điền tên Giám đốc, người đại diện cơ quan chi trả thu nhập vào mục “Người nộp thuế hoặc đại diện hợp pháp của người nộp thuế”
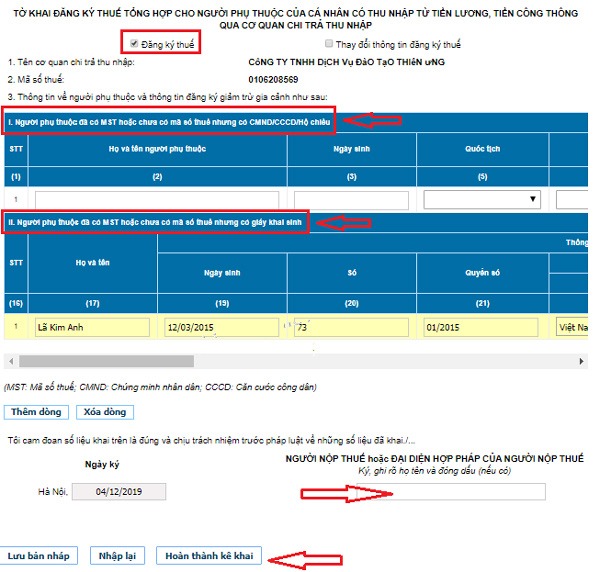
Bước 6: Tích chọn “Hoàn thành kê khai” >> chọn “Nộp hồ sơ đăng ký thuế”
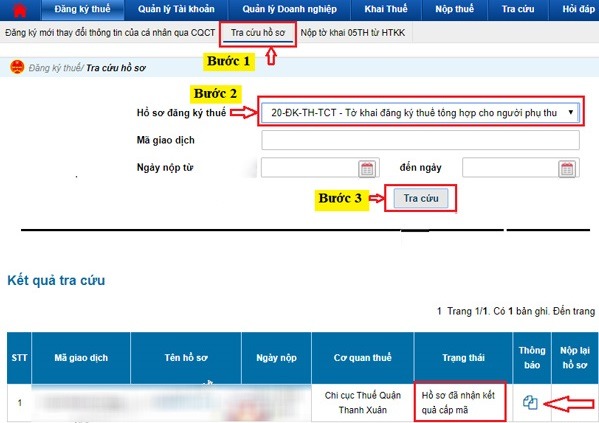
Bước 7: Tra cứu trạng thái hồ sơ đăng ký người phụ thuộc đã nộp
Chọn “Tra cứu hồ sơ đăng ký thuế” >> Chọn hồ sơ đăng ký thuế là “20-ĐK-TH-TCT…” >> kiểm tra thông tin tại ô “Trạng thái”. Nếu hồ sơ khai báo được lưu không có thông tin sai sót thì mất từ vài phút đến vài giờ đồng hồ để hiển thị kết quả.
Cách 2: Đăng ký trên VNeID
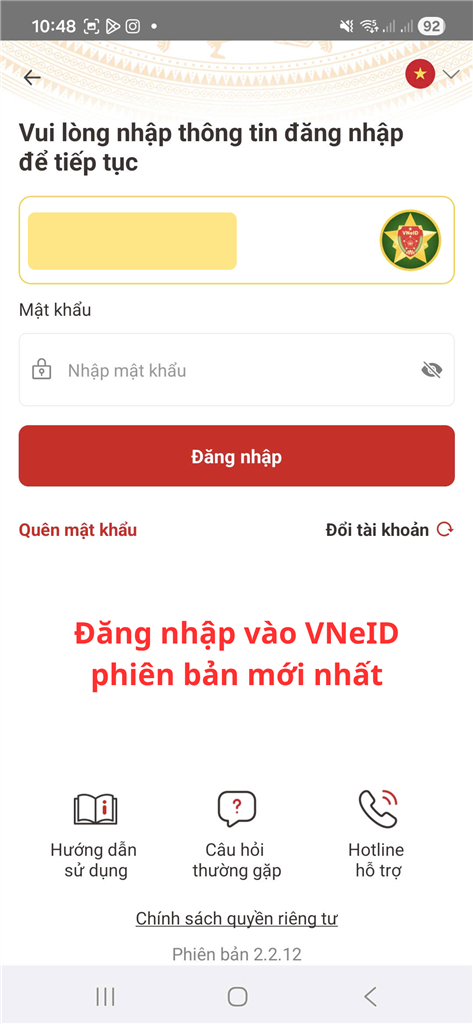
Bước 1: Đăng nhập ứng dụng VNeID trên điện thoại
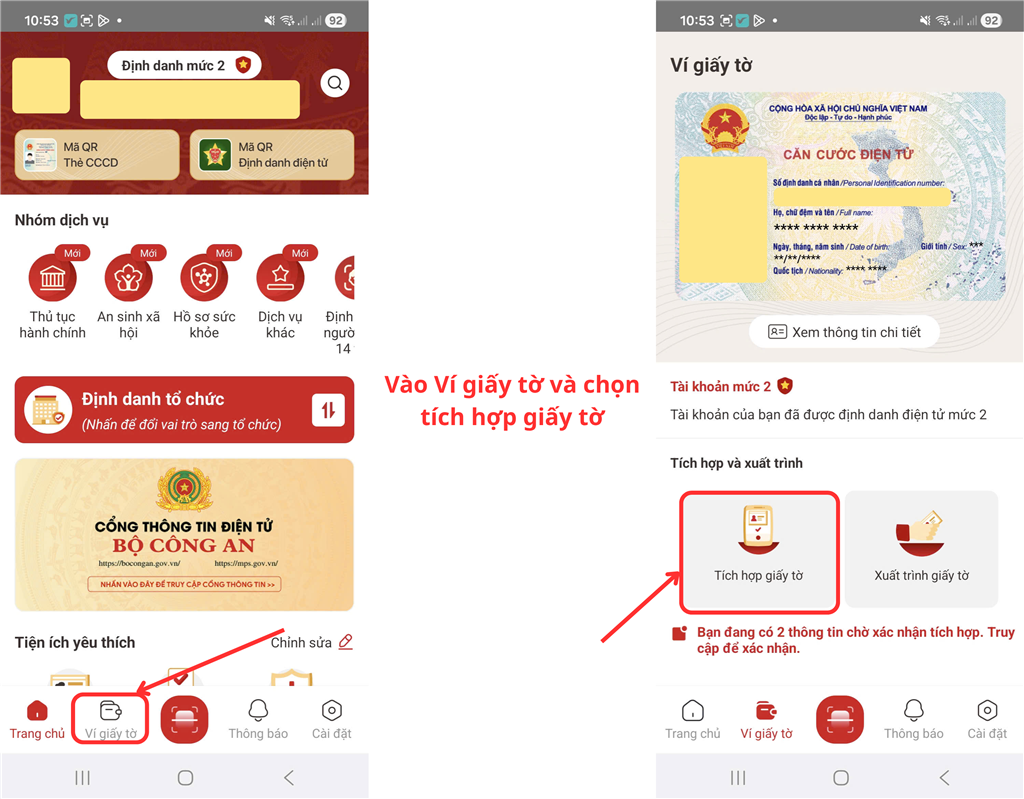
Bước 2: Chọn mục “Ví giấy tờ” >> Chọn “Tích hợp giấy tờ”
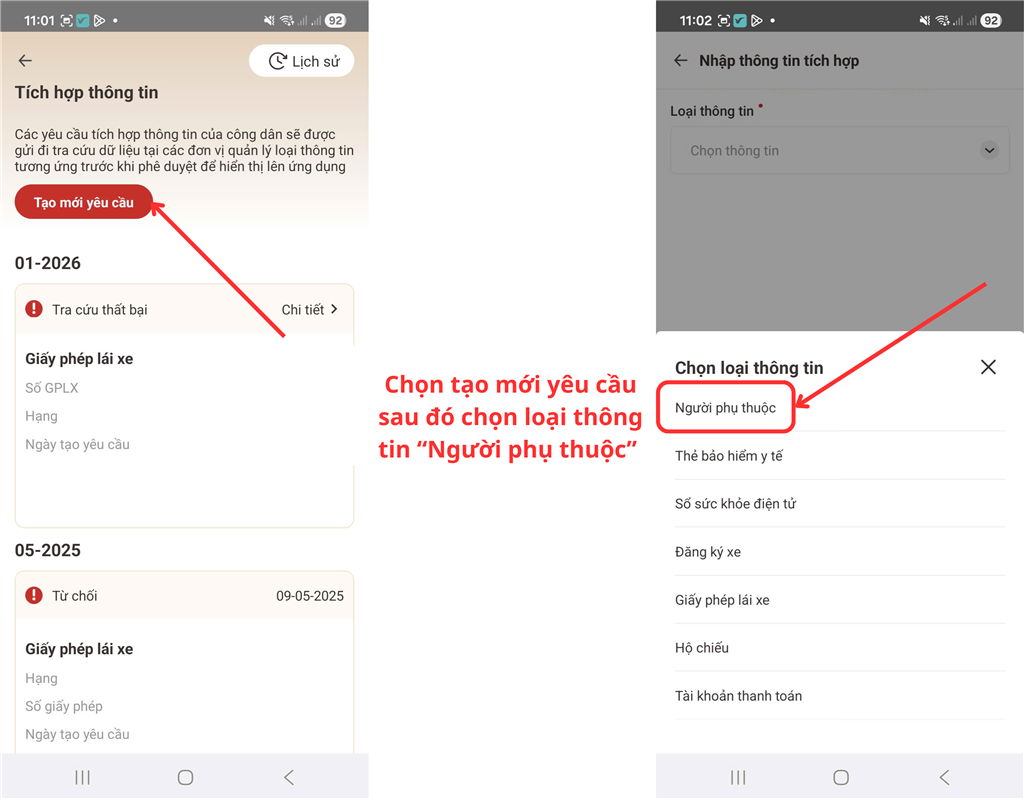
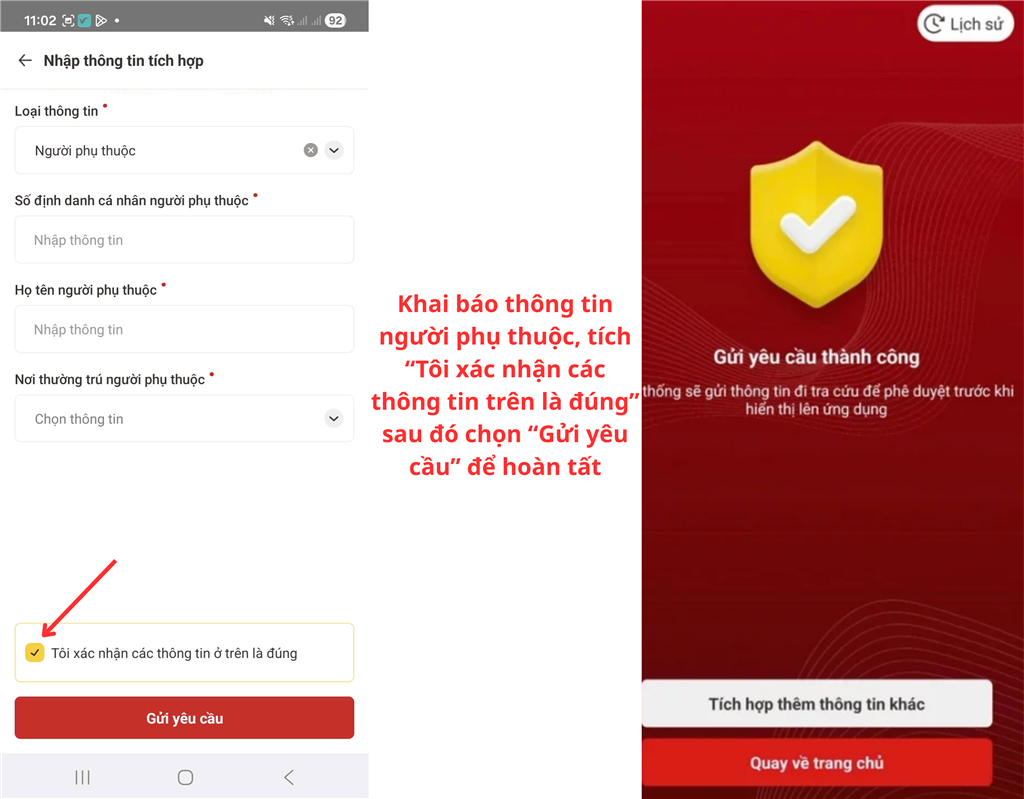
Bước 3: Sau khi vào tạo giao diện chọn “Tạo mới yêu cầu” >> chọn loại thông tin “Người phụ thuộc”.
Bước 4: Tiến hành khai báo các thông tin trên biểu mẫu >> Tích chọn “Tôi xác nhận các thông tin ở trên là đúng” >> Chọn “Gửi yêu cầu” để hoàn tất.
Hệ thống sẽ thông báo “Gửi yêu cầu thành công”. Người dùng chờ thêm để nhận thông báo xác nhận cập nhật thành công từ VNeID.
3. Lưu ý về đăng ký người phụ thuộc khi tính thuế TNCN
- Kiểm tra đúng đối tượng được đăng ký người phụ thuộc: Chỉ đăng ký các cá nhân đáp ứng điều kiện là người phụ thuộc theo quy định.
- Đăng ký người phụ thuộc đúng thời hạn: Cần thực hiện đăng ký theo thời hạn quy định để đảm bảo quyền lợi giảm trừ khi tính thuế và quyết toán thuế TNCN.
- Hồ sơ đăng ký:
- Đối với hồ sơ chưa khai ghi kết thúc, thông tin không đổi: Tiếp tục áp dụng nếu vẫn đủ điều kiện.
- Đối với hồ sơ đã khai kết thúc đến nay tiếp tục đủ điều kiện: Cập nhật thời gian giảm trừ, dùng hồ sơ thay đổi, không đăng ký cấp mã mới.
Ví dụ: Hồ sơ ghi kết thúc 12/2025 nếu muốn giảm trừ từ 01/2026 phải cập nhật lại thời gian.
- Thời gian: Trước ngày 31/12 của năm tính thuế đăng ký người phụ thuộc cùng hồ sơ chứng minh, các năm sau giữ ổn định nếu không thay đổi ( Kỳ tính thuế 2025 trở về trước áp dụng quy định chuyển tiếp riêng)
- Doanh nghiệp cần rà soát dữ liệu nhân sự: Kiểm tra danh sách người phụ thuộc, hồ sơ lưu trữ và thông tin trên hệ thống thuế trước khi tính lương và quyết toán thuế TNCN.
- Lưu trữ hồ sơ người phụ thuộc đầy đủ: Doanh nghiệp nên lưu bản giấy hoặc bản điện tử của hồ sơ chứng minh.
Kết luận
Đăng ký người phụ thuộc đúng đối tượng, đầy đủ hồ sơ và đúng thời hạn là cơ sở để người nộp thuế được áp dụng giảm trừ gia cảnh theo quy định. Người lao động cần chủ động kiểm tra thông tin và cung cấp giấy tờ chứng minh hợp lệ; doanh nghiệp cần rà soát dữ liệu người phụ thuộc, cập nhật hồ sơ và theo dõi tình trạng đăng ký trước khi kê khai và quyết toán thuế TNCN. Việc thực hiện đầy đủ các bước này sẽ giúp hạn chế sai sót, tránh ảnh hưởng đến quyền lợi thuế của người lao động và giảm áp lực xử lý hồ sơ vào kỳ quyết toán.
Để tối ưu hóa công tác kế toán - thuế và sẵn sàng chuyển đổi nhanh chóng, CADS Finance hỗ trợ doanh nghiệp quản lý mọi nghiệp vụ kế toán đến báo cáo tài chính một cách linh hoạt và hiệu quả. Phần mềm luôn cập nhật và đáp ứng đầy đủ các thông tư, quy định mới nhất đồng thời đảm bảo dữ liệu được quản lý tập trung, chính xác, nhất quán. CADS Finance là phần mềm kế toán thế hệ mới, với 18 phân hệ chức năng cam kết đồng hành tới cùng, hỗ trợ doanh nghiệp Chuyển đổi số thành công.
Đăng ký tư vấn ngay để trực tiếp trải nghiệm phần mềm kế toán tối ưu cho doanh nghiệp hiện đại!
----------------------------------------------
Công ty Cổ phần Phần mềm CADS
Hotline/Zalo (24/7): 0903402799
CSKH: 19001294
Facebook: https://www.facebook.com/PhanMemCADS/
Tìm hiểu giải pháp 1Business: https://1business.vn
Website CADS: https://cads.com.vn
Tin liên quan
-
 THÔNG TƯ 91/2026/TT-BTC: 6 TRƯỜNG HỢP HÓA ĐƠN SAI SÓT THƯỜNG GẶP VÀ CÁCH XỬ LÝ CHI TIẾT
21/09/2026 Số lần xem: 791
-
 HƯỚNG DẪN TRA CỨU THÔNG TIN CẤM XUẤT CẢNH DO NỢ THUẾ CHÍNH XÁC 2026
03/09/2026 Số lần xem: 966
-
 HƯỚNG DẪN HẠCH TOÁN NGOẠI TỆ THEO THÔNG TƯ 99/2025/TT-BTC CHI TIẾT NHẤT
25/08/2026 Số lần xem: 1224
-
 THÔNG BÁO LỊCH NGHỈ LỄ QUỐC KHÁNH 2/9
24/08/2026 Số lần xem: 120
-
 KỶ NIỆM 81 NĂM CÁCH MẠNG THÁNG TÁM THÀNH CÔNG (19/8/1945 – 19/8/2026)
19/08/2026 Số lần xem: 105
-
 HƯỚNG DẪN CHI TIẾT CÁCH XỬ LÝ KHI MUA HÀNG KHÔNG CÓ HÓA ĐƠN 2026
11/08/2026 Số lần xem: 801
-
 HƯỚNG DẪN DOANH NGHIỆP ĐĂNG KÝ, ĐIỀU CHỈNH THÔNG TIN ĐĂNG KÝ LAO ĐỘNG MỚI NHẤT 2026
27/07/2026 Số lần xem: 695
-
 THÔNG TƯ 91/2026/TT–BTC CÓ HIỆU LỰC TỪ 01/07/2026 KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NGAY
13/07/2026 Số lần xem: 1359
-
 19 TRƯỜNG HỢP NHẬN TIỀN CHUYỂN KHOẢN KHÔNG PHẢI NỘP THUẾ THU NHẬP CÁ NHÂN
30/06/2026 Số lần xem: 816
-
 CÁCH KÊ KHAI HÓA ĐƠN ĐIỀU CHỈNH KHÁC KỲ ĐÚNG QUY ĐỊNH TẠI NGHỊ ĐỊNH 70/2025/NĐ-CP
10/06/2026 Số lần xem: 1491
-
 HƯỚNG DẪN CHI TIẾT CÁCH NỘP BÁO CÁO TÌNH HÌNH SỬ DỤNG LAO ĐỘNG MỚI NHẤT 2026
27/05/2026 Số lần xem: 11632
-
 HƯỚNG DẪN CÁCH XÂY DỰNG BẢNG LƯƠNG MỚI NHẤT 2026
05/05/2026 Số lần xem: 2104