THÔNG TƯ 91/2026/TT-BTC: 6 TRƯỜNG HỢP HÓA ĐƠN SAI SÓT THƯỜNG GẶP VÀ CÁCH XỬ LÝ CHI TIẾT
21/09/2026 Số lần xem: 198 Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC quy định một số điều của Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP, trong đó có hướng dẫn cụ thể xử lý hóa đơn sai sót trong nhiều trường hợp phát sinh thực tế. Bài viết dưới đây tổng hợp các trường hợp hóa đơn sai sót thường gặp và cách xử lý chi tiết giúp doanh nghiệp chủ động rà soát, hạn chế rủi ro trong quá trình chuẩn hóa hồ sơ khi cơ quan thuế yêu cầu.Căn cứ tại điểm a Khoản 1 điều 10 Thông tư 91/2026/TT-BTC quy định về việc xử lý hóa đơn sai sót như sau:
Sai các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn
Cách xử lý:
Bước 1: Người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn.
Bước 2: Người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo Mẫu số 04/SS-HĐĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
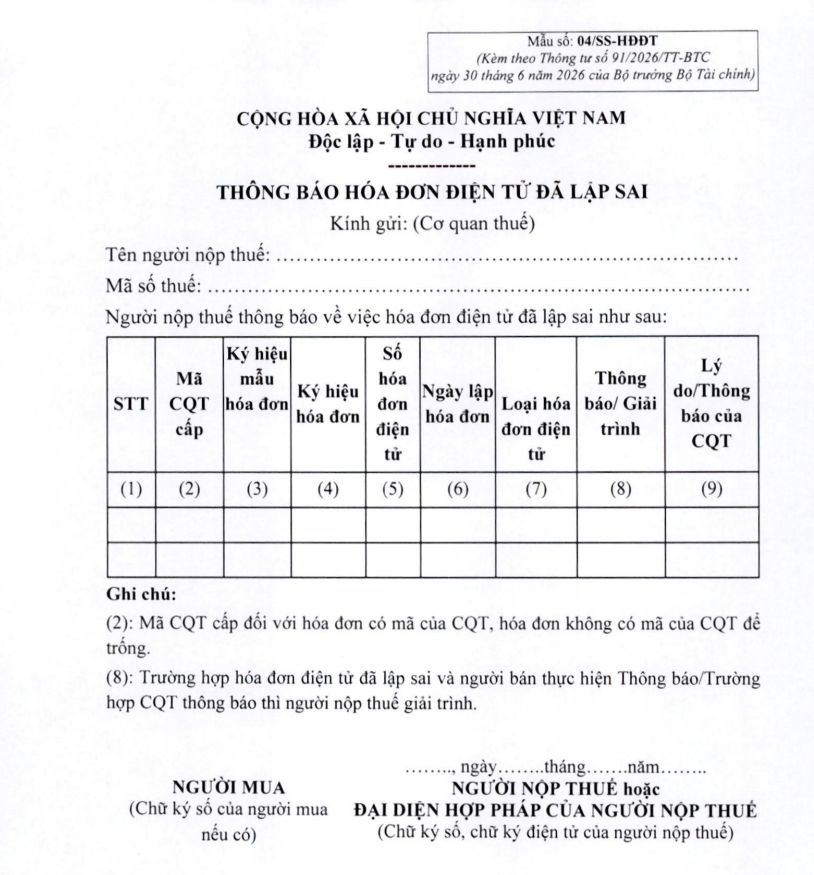
Mẫu số 04/SS-HĐĐT Phụ lục III
2. Trường hợp sai các nội dung bắt buộc
Trường hợp hóa đơn điện tử đã lập sai các nội dung về: mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác (trừ trường hợp quy định tại trường hợp 1)
Cách 1: Người bán lập hóa đơn điện tử điều chỉnh hóa đơn đã lập sai:
Hóa đơn điện tử điều chỉnh hóa đơn điện tử đã lập sai phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Nội dung cần ghi trên hóa đơn điều chỉnh:
- Điều chỉnh tăng: Ghi dấu dương (+).
- Điều chỉnh giảm: Ghi dấu âm (-).
Hóa đơn điện tử mới thay thế hóa đơn điện tử đã lập sai phải có dòng chữ “Thay thế cho hóa đơn Mẫu số... ký hiệu... số... ngày... tháng... năm”.
Người bán ký số trên hóa đơn điện tử mới điều chỉnh hoặc thay thế cho hóa đơn điện tử đã lập sai sau đó người bán gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế) hoặc gửi cơ quan thuế để cơ quan thuế cấp mã cho hóa đơn điện tử mới để gửi cho người mua (đối với trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế).
Lưu ý:
1. Trường hợp trong tháng người bán đã lập sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng, thuế suất trên nhiều hóa đơn của cùng một người mua trong cùng tháng, thì người bán được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng và đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC.
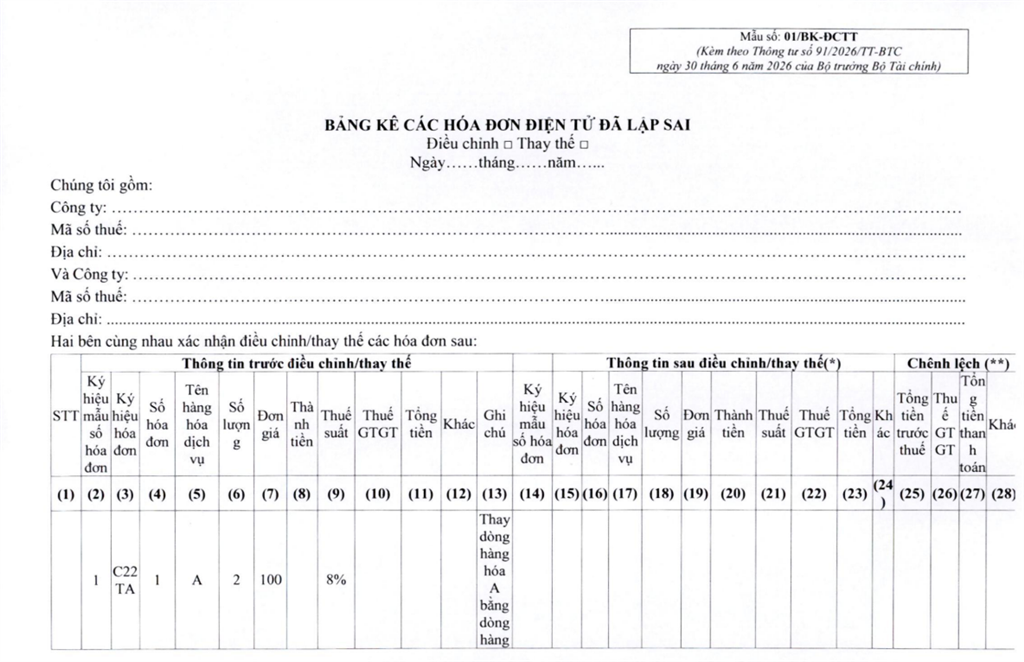
Mẫu số 01/BK-ĐCTT Phụ lục III
2. Trước khi điều chỉnh, thay thế hóa đơn điện tử đã lập sai theo quy định đã nêu ở trên:
- Trường hợp người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh thì người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai
- Trường hợp người mua là cá nhân thì người bán phải thông báo cho người mua hoặc thông báo trên website của người bán (nếu có).
Người bán không bắt buộc phải lập văn bản thỏa thuận trong các trường hợp sau:
- Chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử
- Chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch
- Hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác
- Trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai.
- Đối với ngành hàng không:
- Hóa đơn đổi, hoàn chứng từ vận chuyển hàng không được coi là hóa đơn điều chỉnh mà không cần có thông tin “Điều chỉnh tăng/giảm cho hóa đơn Mẫu số... ký hiệu... ngày... tháng... năm”.
- Doanh nghiệp vận chuyển hàng không được phép xuất hóa đơn của mình cho các trường hợp hoàn, đổi chứng từ vận chuyển do đại lý xuất.
Trường hợp cơ quan thuế phát hiện hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử không có mã của cơ quan thuế đã lập sai thì cơ quan thuế thông báo cho người bán theo Mẫu số 01/TB-RSĐT Phụ lục IV kèm theo Thông tư 91/2026/TT-BTC để người bán kiểm tra nội dung sai.
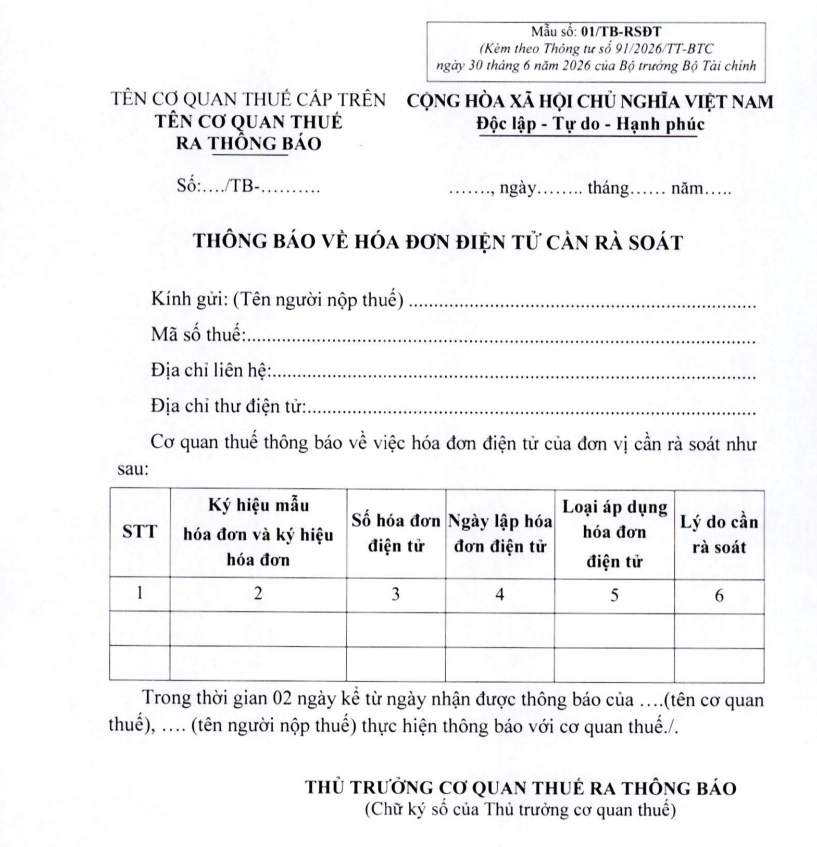
Mẫu số 01/TB-RSĐT Phụ lục IV
Người bán có trách nhiệm rà soát theo thông báo của cơ quan thuế và thực hiện điều chỉnh, thay thế hóa đơn theo quy định.5. Trường hợp lập hóa đơn điều chỉnh hóa đơn điện tử sai sót
a, Hóa đơn điện tử đã lập khi bán hàng hóa, cung cấp dịch vụ không bị sai nhưng khi thanh toán thực tế hoặc khi quyết toán có sự thay đổi về giá trị, khối lượng trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền
Người bán thực hiện lập hóa đơn điện tử mới đối với số chênh lệch qua quyết toán phản ánh theo đúng nghiệp vụ kinh tế phát sinh (phát sinh giảm ghi số âm hoặc phát sinh tăng ghi số dương phù hợp với thực tế), cụ thể đối với các trường hợp sau:
- Điều chỉnh giá trị quyết toán dự án đầu tư khi có sự thay đổi về đơn giá, khối lượng; điều chỉnh giá bán theo quy định của pháp luật chuyên ngành.
- Điều chỉnh giá trị, khối lượng trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền theo quy định của pháp luật có liên quan.
- Điều chỉnh giá bán buôn điện giữa Tập đoàn Điện lực Việt Nam với các Tổng công ty Điện lực và giữa các Tổng công ty Điện lực với các Công ty Điện lực.
c, Trường hợp trả lại hàng hóa:
- Trường hợp người mua trả lại toàn bộ hoặc một phần hàng hóa (bao gồm cả trường hợp đổi hàng làm thay đổi giá trị của hàng hóa đã mua) thì người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên có thỏa thuận về việc người mua lập hóa đơn khi trả lại hàng hóa thì người mua lập hóa đơn điện tử giao cho người bán; người bán, người mua thực hiện nghĩa vụ thuế theo quy định khi bán hàng hóa.
- Trường hợp hàng hóa là tài sản thuộc diện phải đăng ký quyền sử dụng, quyền sở hữu theo quy định của pháp luật và tài sản đã được đăng ký theo tên người mua thì khi trả lại hàng hóa đảm bảo phù hợp với pháp luật liên quan, nếu người mua là đối tượng sử dụng hóa đơn điện tử thì người mua thực hiện lập hóa đơn trả lại hàng cho người bán.
- Các khoản thu và bảo hiểm
- Trường hợp hoàn phí, giảm phí, giảm hoa hồng môi giới bảo hiểm và các khoản chi để giảm thu khác theo quy định của pháp luật kinh doanh bảo hiểm: Căn cứ vào hóa đơn đã lập, người bán lập hóa đơn điều chỉnh giao cho khách hàng tham gia bảo hiểm, không phân biệt đã chi tiền hay chưa chi tiền. Trên hóa đơn ghi rõ số tiền phí bảo hiểm hoàn, giảm, lý do hoàn, giảm.
- Trường hợp người bán và người mua có thỏa thuận về việc lập văn bản thỏa thuận trước khi lập hóa đơn điều chỉnh thì biên bản hoặc thỏa thuận bằng văn bản được lưu giữ cùng với hóa đơn thu phí bảo hiểm tại doanh nghiệp và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
- Trường hợp phí bảo hiểm chưa thu được tiền nhưng doanh nghiệp đã lập hóa đơn theo quy định, thì doanh nghiệp căn cứ dữ liệu phí chưa thu để lập hóa đơn điều chỉnh tổng hợp cho tháng trước, kèm theo bảng kê chi tiết số hóa đơn, số tiền và tiền thuế điều chỉnh.
- Đối với các trường hợp quy định tại điểm c.1, điểm c.2, điểm c.3 khoản 5 Điều 10 Thông tư 91/2026/TT-BTC người bán, người mua phải có đầy đủ hồ sơ, chứng từ liên quan đến việc trả lại hàng hóa, dịch vụ và phải xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
- Trường hợp dữ liệu hóa đơn điện tử tại Bảng tổng hợp dữ liệu hóa đơn điện tử đã gửi cơ quan thuế thiếu hoặc sai:
- Người bán gửi Bảng tổng hợp dữ liệu hóa đơn điện tử bổ sung.
- Việc điều chỉnh dữ liệu hóa đơn trên Bảng tổng hợp dữ liệu hóa đơn điện tử phải điền đủ các thông tin: ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn đối với trường hợp điều chỉnh dữ liệu hóa đơn trên Bảng tổng hợp dữ liệu hóa đơn điện tử, số hóa đơn vào cột 18 “thông tin hóa đơn liên quan” tại Mẫu số 01/TH-HĐĐT Phụ lục III kèm theo Thông tư 91/2026/TT-BTC (trừ trường hợp hóa đơn điện tử không nhất thiết phải có đầy đủ các thông tin ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn, số hóa đơn theo quy định tại điểm 9 Phụ lục kèm theo Nghị định số 254/2026/NĐ-CP và hóa đơn điều chỉnh hoặc thay thế thuộc trường hợp lập bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT tại Phụ lục III kèm theo Thông tư 91/2026/TT-BTC).
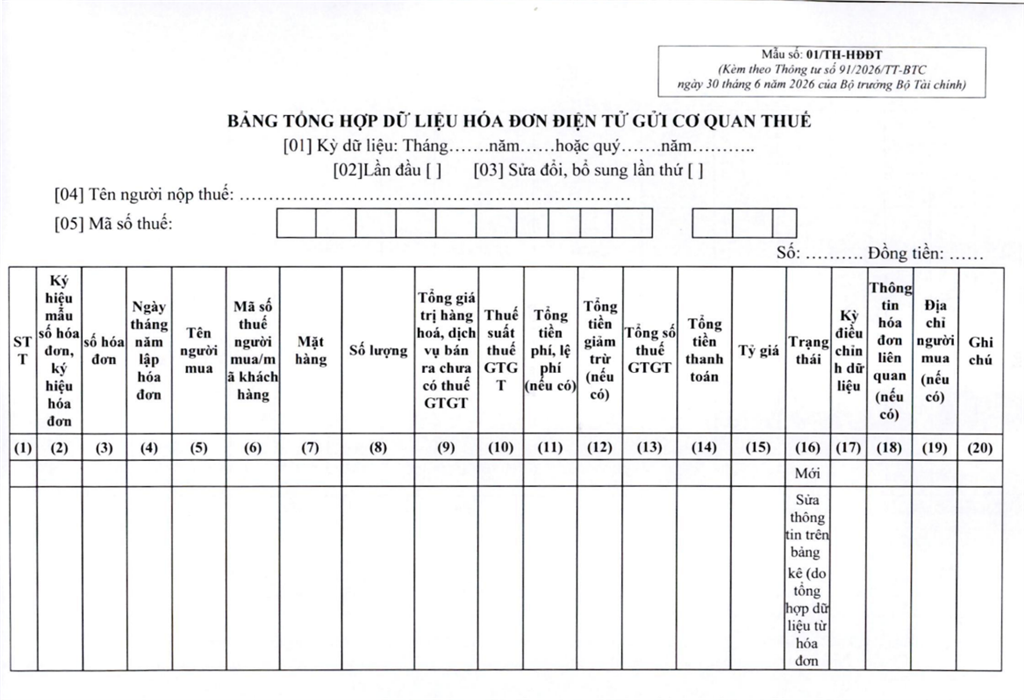
Mẫu số 01/TH-HĐĐT Phụ lục III
Kết luận
Thông tư 91/2026/TT-BTC đã quy định cụ thể hơn về cách xử lý hóa đơn điện tử sai sót, từ những lỗi thông tin đơn giản đến các trường hợp phải điều chỉnh, thay thế. Doanh nghiệp cần xác định đúng nội dung sai sót và trường hợp phát sinh để thực hiện xử lý, thông báo và lưu trữ hồ sơ theo đúng quy định hiện hành.
----------------------------------------------
Công ty Cổ phần Phần mềm CADS
Hotline/Zalo (24/7): 0903402799
CSKH: 19001294
Facebook: https://www.facebook.com/PhanMemCADS/
Tìm hiểu giải pháp 1Business: https://1business.vn
Website CADS: https://cads.com.vn
Tin liên quan
-
 HƯỚNG DẪN TRA CỨU THÔNG TIN CẤM XUẤT CẢNH DO NỢ THUẾ CHÍNH XÁC 2026
03/09/2026 Số lần xem: 247
-
 HƯỚNG DẪN HẠCH TOÁN NGOẠI TỆ THEO THÔNG TƯ 99/2025/TT-BTC CHI TIẾT NHẤT
25/08/2026 Số lần xem: 494
-
 THÔNG BÁO LỊCH NGHỈ LỄ QUỐC KHÁNH 2/9
24/08/2026 Số lần xem: 80
-
 KỶ NIỆM 81 NĂM CÁCH MẠNG THÁNG TÁM THÀNH CÔNG (19/8/1945 – 19/8/2026)
19/08/2026 Số lần xem: 72
-
 HƯỚNG DẪN CHI TIẾT CÁCH XỬ LÝ KHI MUA HÀNG KHÔNG CÓ HÓA ĐƠN 2026
11/08/2026 Số lần xem: 513
-
 HƯỚNG DẪN DOANH NGHIỆP ĐĂNG KÝ, ĐIỀU CHỈNH THÔNG TIN ĐĂNG KÝ LAO ĐỘNG MỚI NHẤT 2026
27/07/2026 Số lần xem: 584
-
 THÔNG TƯ 91/2026/TT–BTC CÓ HIỆU LỰC TỪ 01/07/2026 KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NGAY
13/07/2026 Số lần xem: 1223
-
 19 TRƯỜNG HỢP NHẬN TIỀN CHUYỂN KHOẢN KHÔNG PHẢI NỘP THUẾ THU NHẬP CÁ NHÂN
30/06/2026 Số lần xem: 715
-
 CÁCH KÊ KHAI HÓA ĐƠN ĐIỀU CHỈNH KHÁC KỲ ĐÚNG QUY ĐỊNH TẠI NGHỊ ĐỊNH 70/2025/NĐ-CP
10/06/2026 Số lần xem: 1322
-
 HƯỚNG DẪN CHI TIẾT CÁCH NỘP BÁO CÁO TÌNH HÌNH SỬ DỤNG LAO ĐỘNG MỚI NHẤT 2026
27/05/2026 Số lần xem: 11330
-
 HƯỚNG DẪN CÁCH XÂY DỰNG BẢNG LƯƠNG MỚI NHẤT 2026
05/05/2026 Số lần xem: 1735
-
 HƯỚNG DẪN KHAI BỔ SUNG TỜ KHAI THUẾ 01/CNKD CHO HỘ KINH DOANH, CÁ NHÂN KINH DOANH
29/04/2026 Số lần xem: 4429