THÔNG TƯ 89/2026/TT-BTC: NHỮNG THAY ĐỔI QUAN TRỌNG VỀ KHAI THUẾ GTGT VÀ TỜ KHAI THUẾ MẪU 01/GTGT
03/11/2026 Số lần xem: 74 Ngày 30/06/2026, Bộ Tài chính ban hành Thông tư 89/2026/TT-BTC, hướng dẫn một số nội dung của Luật Quản lý thuế đồng thời thay thế Thông tư 80/2021/TT-BTC. Ngoài những thông tin hướng dẫn quy định quản lý thuế, giao dịch điện tử, hoàn thuế,...thông tư còn có nhiều thay đổi về kê khai thuế GTGT. Bài viết dưới đây sẽ tổng hợp những điểm mới quan trọng mà doanh nghiệp cần lưu ý khi thực hiện kê khai thuế GTGT.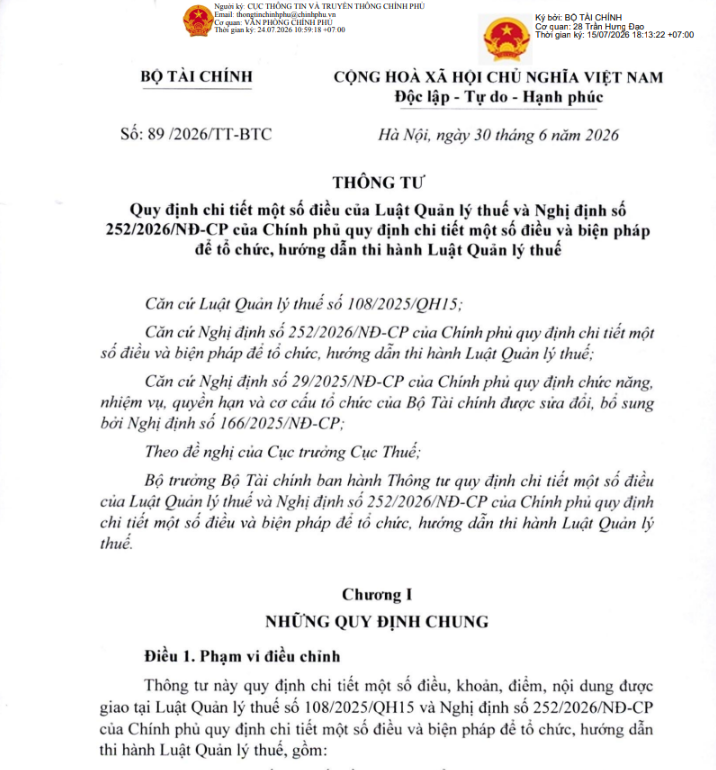
Thông tư 89/2026/TT-BTC thay thế thông tư 80/2021/TT-BTC
Thông Tư 89/2026/TT-BTC là văn bản quy phạm pháp luật ngày ban hành 30/06/2026 và ngày có hiệu lực thi hành 01/07/2026. Thông tư quy định chi tiết và hướng dẫn thi hành một số nội dung của Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP.Thông tư tập trung vào các nhóm nội dung:
- Giao dịch điện tử trong quản lý thuế.
- Khai thuế, khoản thu khác; tính thuế, khoản thu khác; phân bổ thuế, khoản thu khác.
- Nộp thuế, khoản thu khác; gia hạn nộp thuế, khoản thu khác, tiền chậm nộp, tiền phạt; xử lý tiền thuế, tiền chậm nộp, tiền phạt.
- Thủ tục hoàn thuế.
- Miễn thuế, giảm thuế; nộp dần tiền thuế nợ; khoanh tiền thuế nợ; xóa tiền thuế nợ
- Kiểm tra thuế; kiểm tra, giám sát việc thực hiện pháp luật về thuế, phí, lệ phí.
- Kết nối trao đổi thông tin, dữ liệu giữa cơ quan thuế với các cơ quan quản lý nhà nước có thẩm quyền, tổ chức, cá nhân trong tiếp nhận và giải quyết thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử.
Đối tượng áp dụng:
- Người nộp thuế, cơ quan thuế theo quy định tại Điều 2 Luật Quản lý thuế, Điều 2 Nghị định số 252/2026/NĐ-CP.
- Cơ quan nhà nước, tổ chức, cá nhân khác có liên quan quy định tại khoản 4 Điều 2 Luật Quản lý thuế.
2. Điểm mới thông tư 89/2026/TT-BTC về khai thuế GTGT
Tại Công văn 5746/CT-CS năm 2026, Cục Thuế giới thiệu nội dung mới tại Thông tư 89/2026/TT-BTC. Theo đó, tại tiểu mục 3.3 Mục 3 Phần II Phụ lục ban hành kèm theo Công văn 5746/CT-CS năm 2026, Cục Thuế giới thiệu một số nội dung mới về khai thuế giá trị gia tăng tại Điều 19 Thông tư 89/2026/TT-BTC như sau:
Về kỳ tính thuế (khoản 1)
- Sửa đổi quy định khai thuế theo tháng/quý đối với người nộp thuế mới bắt đầu hoạt động, kinh doanh theo hướng: “trường hợp doanh thu năm dương lịch mới bắt đầu hoạt động, kinh doanh trên 50 tỷ đồng (bao gồm cả trường hợp hoạt động, kinh doanh không đủ 12 tháng) thì người nộp thuế kê khai theo tháng kể từ năm dương lịch liền kề tiếp theo năm mới hoạt động, kinh doanh” (điểm b.1.2 khoản 1).
Trước đây, người nộp thuế mới bắt đầu hoạt động, kinh doanh được lựa chọn khai thuế GTGT theo quý; sau khi hoạt động đủ 12 tháng thì căn cứ doanh thu của năm dương lịch trước liền kề để xác định kỳ khai thuế theo tháng hoặc theo quý.
Bổ sung quy định về việc cơ quan thuế ban hành thông báo tiếp nhận hoặc không tiếp nhận Văn bản đề nghị thay đổi kỳ tính thuế từ tháng sang quý gửi người nộp thuế. Hệ thống thông tin quản lý thuế cung cấp thông tin về kỳ tính thuế cho người nộp thuế (điểm b.2.2 khoản 1).
- Sửa đổi, bổ sung quy định: “Trường hợp người nộp thuế tự phát hiện không đủ điều kiện khai thuế theo quý hoặc cơ quan thuế phát hiện người nộp thuế không đủ điều kiện khai thuế theo quý thì người nộp thuế thực hiện khai thuế theo tháng kể từ tháng đầu của quý tiếp theo, nộp lại hồ sơ khai thuế giá trị gia tăng theo tháng của các quý trước đó và xác định, nộp tiền chậm nộp theo quy định (trừ trường hợp hồ sơ khai thuế theo quý cơ quan thuế đã ban hành quyết định hoàn thuế hoặc do cơ quan thuế phát hiện qua kiểm tra tại trụ sở người nộp thuế)” (điểm b.2.3 khoản 1).
Trước đây, đối với trường hợp người nộp thuế tự phát hiện không đủ điều kiện khai thuế theo quý hoặc cơ quan thuế phát hiện người nộp thuế không đủ điều kiện khai thuế theo quý thì người nộp thuế nộp lại hồ sơ khai thuế giá trị gia tăng theo tháng của các quý trước đó, trừ trường hợp cơ quan thuế phát hiện qua kiểm tra tại trụ sở người nộp thuế.
- Bổ sung trường hợp khai thuế GTGT theo từng lần phát sinh đối với: “Thuế giá trị gia tăng của người nộp thuế thuộc các trường hợp đề nghị cơ quan thuế cấp hóa đơn điện tử theo từng lần phát sinh theo quy định của pháp luật về hóa đơn điện tử” (điểm c.3 khoản 1).
- Bổ sung trường hợp khai thuế GTGT theo từng lần phát sinh đối với các trường hợp: tổ chức bán đấu giá, bên nhận bảo đảm, cơ quan thi hành án thuộc trường hợp khấu trừ, khai thuế thay, nộp thuế thay theo quy định tại điểm c khoản 1 và điểm c, d, k khoản 2 Điều 22 Nghị định 252/2026/NĐ-CP, trường hợp người nộp thuế trong tháng phát sinh nhiều lần thì được khai theo tháng (điểm c.5 khoản 1). Đồng thời, bổ sung trường hợp trong tháng phát sinh nhiều lần thì được khai theo tháng để cắt giảm thủ tục hành chính do hoạt động bán đấu giá/thi hành án có thể phát sinh nhiều giao dịch trong cùng tháng.
Về hồ sơ khai thuế (khoản 5)
- Bổ sung quy định về nộp hồ sơ khai thuế GTGT riêng đối với tổ chức bán đấu giá, bên nhận bảo đảm, cơ quan thi hành án thuộc trường hợp khấu trừ, khai thuế thay, nộp thuế thay theo quy định tại điểm c khoản 1 và điểm c, d, k khoản 2 Điều 22 Nghị định 252/2026/NĐ-CP (điểm b.6 khoản 5).
- Bổ sung quy định “trường hợp dự án đầu tư đang trong giai đoạn đầu tư có phát sinh doanh thu chạy thử, doanh thu hoạt động tài chính, doanh thu thanh lý nguyên vật liệu thì kê khai doanh thu phát sinh này vào tờ khai thuế mẫu số 01/GTGT và phải bù trừ số thuế giá trị gia tăng đầu vào của dự án đầu tư trên tờ khai thuế mẫu số 02/GTGT với số thuế phát sinh trên tờ khai thuế mẫu số 01/GTGT” (điểm b.7 khoản 5).
- Bổ sung quy định về khai thuế giá trị gia tăng đối với hoạt động đại lý (điểm e khoản 5).
- Bãi bỏ quy định tại điểm đ khoản 2 Điều 7 Nghị định 126/2020/NĐ-CP về người nộp thuế được giao quản lý hợp đồng hợp tác kinh doanh với tổ chức nhưng không thành lập pháp nhân riêng thì thực hiện khai thuế riêng đối với hợp đồng hợp tác kinh doanh theo thỏa thuận tại hợp đồng hợp tác kinh doanh.
Tải Thông tư 89//2026/TT-BTC tại đây:
3. Những thay đổi trên tờ khai thuế mẫu GTGT Mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC
- Đối với tờ khai thuế GTGT mẫu số 01/GTGT sửa đổi, bổ sung các nội dung sau: Sửa đổi tên chỉ tiêu [06], [08], [11a], [23a], [24a], [32a].
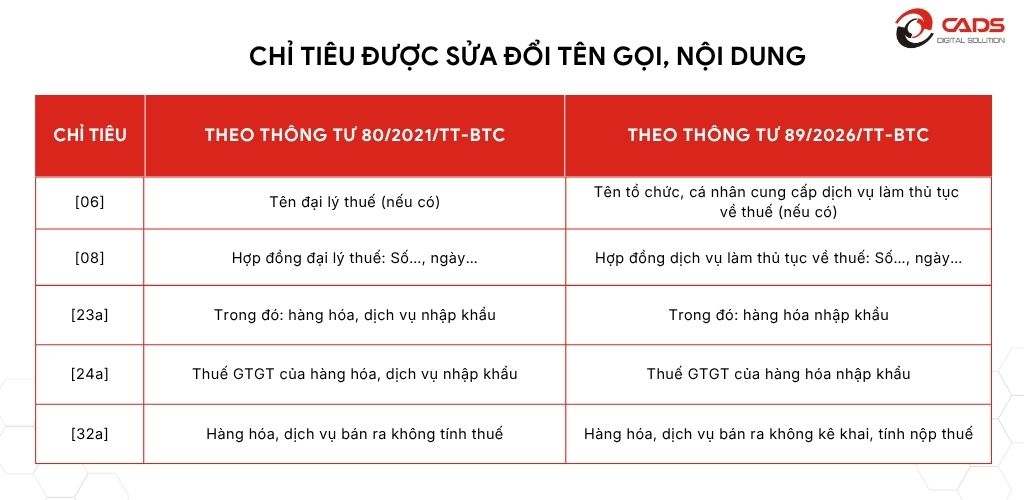
Bỏ chỉ tiêu [11b]; Bổ sung chỉ tiêu [32b] “Hàng hoá, dịch vụ bán ra không tính vào giá tính thuế giá trị gia tăng” để khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng theo quy định của pháp luật thuế giá trị gia tăng (trừ trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại khoản 8 Điều 7 Nghị định số 254/2026/NĐ-CP và trường hợp phải lập hóa đơn điện tử nhưng trên hóa đơn giá trị gia tăng đã ghi riêng giá trị của hàng hóa, dịch vụ bán ra không tính vào giá tính thuế giá trị gia tăng) và chỉ tiêu [34a “Hàng hoá, dịch vụ bán ra không thuộc phạm vi điều chỉnh của pháp luật thuế giá trị gia tăng” để khai doanh thu của hàng hóa, dịch vụ theo quy định tại khoản 2 Điều 40 Nghị định 181/2025/NĐ-CP ngày 01/07/2025 của Chính phủ và các văn bản sửa đổi, bổ sung; Sửa đổi công thức tính tại chỉ tiêu [27] và [34].
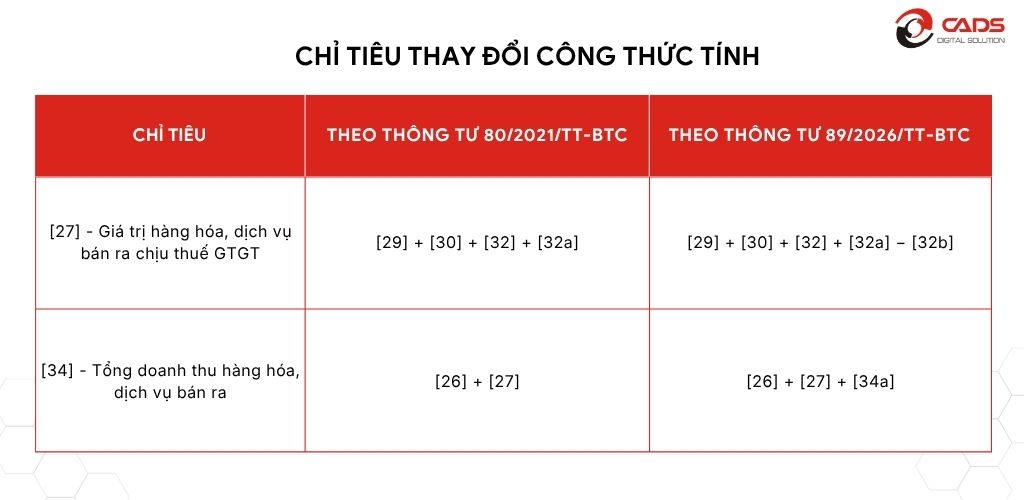
Sửa đổi phần ghi chú để sửa tên “Hoạt động khai thác dầu khí”, sửa đổi quy định cách thức khai vào chỉ tiêu [37], [38] và [39a].
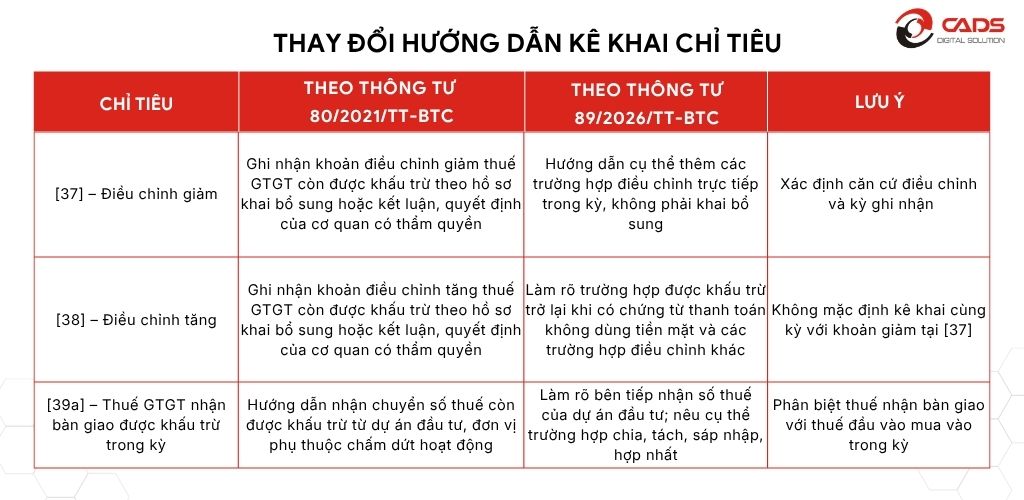
- Đối với Phụ lục Bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động sản xuất thủy điện mẫu số 01-2/GTGT: Bổ sung nội dung tại phần ghi chú quy định thời gian áp dụng phụ lục này đến hết ngày 31/12/2026.
- Đối với Phụ lục Bảng phân bổ số thuế giá trị gia tăng phải nộp mẫu số 01-6/GTGT sửa đổi, bổ sung hướng dẫn tại phần ghi chú các nội dung sau: Sửa đổi đối tượng phân bổ để thêm cơ sở sản xuất điện mặt trời mái nhà, bổ sung quy định thời gian áp dụng phụ lục này đến hết ngày 31/12/2026.
- Đối với Phụ lục Thông tin đề nghị hoàn thuế giá trị gia tăng mẫu 01- 8/GTGT: bổ sung phụ lục này để người nộp thuế nộp cùng hồ sơ khai thuế giá trị gia tăng có khai chỉ tiêu đề nghị hoàn trên tờ khai thuế từ kỳ tính thuế tháng 7/2026 trở đi.
Đối với hồ sơ khai thuế đã khai chỉ tiêu đề nghị hoàn trên tờ khai thuế của kỳ tính thuế trước tháng 7/2026 nhưng gửi hồ sơ hoàn thuế đến cơ quan thuế sau thời điểm cơ quan thuế đã áp dụng toàn bộ các hình thức giao dịch điện tử trong lĩnh vực quản lý thuế quy định tại khoản 2 Điều 99 Thông tư này thì kê khai riêng phụ lục này gửi cơ quan thuế mà không phải bổ sung tờ khai thuế giá trị gia tăng của kỳ tính thuế có chỉ tiêu đề nghị hoàn.
- Đối với tờ khai thuế GTGT mẫu số 03/GTGT sửa đổi, bổ sung các nội dung sau: Sửa đổi tên chỉ tiêu [22], [23]; Bổ sung chỉ tiêu [26a], [26b]; Sửa đổi công thức tính tại chỉ tiêu [27].
- Đối với tờ khai thuế GTGT mẫu số 04/GTGT sửa đổi, bổ sung các nội dung sau: Bổ sung chỉ tiêu [0la] và thông tin tại phần ghi chú hướng dẫn các trường hợp khai riêng đáp ứng quy định tại Điều 19 Thông tư này; Sửa đổi tiêu đề mục A: Bổ sung trường hợp khai thuế đối với hoạt động bán tài sản bảo đảm thi hành án của Cơ quan thi hành án và trường hợp đề nghị cấp hóa đơn điện tử từng lần phát sinh là hóa đơn bán hàng; Bổ sung các chỉ tiêu [21a], [21b], [30a]; Sửa đổi nội dung hướng dẫn khai tại mục A và B đáp ứng quy định cho các trường hợp khai riêng theo quy định tại Điều 19 Thông tư này.
Lưu ý:
Theo khoản 8 Điều 100 Thông tư 89/2026/TT-BTC thì các thủ tục hành chính thuế cho người nộp thuế bằng phương thức điện tử thực hiện theo mẫu biểu, thủ tục, phương thức giao dịch điện tử đang áp dụng trước thời điểm Thông tư 89/2026/TT-BTC có hiệu lực, cho đến thời điểm cơ quan thuế thông báo chính thức áp dụng thống nhất trên Hệ thống thông tin quản lý thuế.
Do đó, trường hợp kê khai thuế GTGT Quý 3/2026 hoặc tháng 9/2026 mà hệ thống chưa cập nhật mẫu biểu theo Thông tư 89/2026/TT-BTC thì người nộp thuế tiếp tục sử dụng mẫu biểu, thủ tục, phương thức giao dịch điện tử đang được Hệ thống cung cấp cho đến khi có thông báo chính thức của cơ quan thuế.
4. Những điểm doanh nghiệp cần lưu ý khi lập tờ khai 01/GTGT mẫu mới?
Để hạn chế sai sót khi lập tờ khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC, doanh nghiệp cần rà soát kỹ dữ liệu hóa đơn, số liệu, chứng từ và sổ kế toán để hạn chế sai sót. Doanh nghiệp nên tập trung vào những nội dung sau:
- Tách riêng các khoản không chịu thuế, không phải kê khai tính thuế, không tính vào giá tính thuế và không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT.
- Đối chiếu dữ liệu hóa đơn, sổ kế toán với từng chỉ tiêu, tránh gộp chung chỉ vì không phát sinh thuế đầu ra.
- Với mỗi khoản điều chỉnh, cần xác định rõ lý do, số tiền và kỳ kê khai. Phân biệt trường hợp ghi nhận tại kỳ hiện tại với trường hợp phải khai bổ sung kỳ trước.
- Kiểm tra hóa đơn, chứng từ thanh toán không dùng tiền mặt và các điều kiện khấu trừ liên quan. Nếu phát sinh hóa đơn điều chỉnh, thay thế, cần xác định đúng cách xử lý trước khi đưa số liệu lên tờ khai.
- Kiểm tra số thuế kỳ trước chuyển sang, số thuế còn được khấu trừ chuyển kỳ sau, số thuế đề nghị hoàn và số thuế phải nộp; bảo đảm thống nhất với hồ sơ, sổ sách trước khi gửi.
Nắm rõ những thay đổi trên tờ khai 01/GTGT giúp doanh nghiệp hạn chế những rủi ro không đáng có, kê khai chính xác và thực hiện đúng quy định về thuế GTGT.
Kết luận
Thông tư 89/2026/TT-BTC mang đến nhiều thay đổi trong quy định kê khai thuế GTGT, đặc biệt là kỳ tính thuế, hồ sơ khai thuế và các chỉ tiêu trên tờ khai mẫu 01/GTGT. Doanh nghiệp cần chủ động cập nhật quy định mới, rà soát quy trình kê khai và chuẩn hóa dữ liệu kế toán để hạn chế sai sót, đảm bảo thực hiện đúng nghĩa vụ thuế và tránh những rủi ro phát sinh trong quá trình kê khai.
----------------------------------------------
Công ty Cổ phần Phần mềm CADS
Hotline/Zalo (24/7): 0903402799
CSKH: 19001294
Facebook: https://www.facebook.com/PhanMemCADS/
Tìm hiểu giải pháp 1Business: https://1business.vn
Website CADS: https://cads.com.vn
Tin liên quan
-
 HƯỚNG DẪN ĐĂNG KÝ NGƯỜI PHỤ THUỘC GIẢM TRỪ GIA CẢNH VÀ LƯU Ý VỀ ĐĂNG KÝ KHI TÍNH THUẾ TNCN
20/10/2026 Số lần xem: 575
-
 THÔNG TƯ 91/2026/TT-BTC: 6 TRƯỜNG HỢP HÓA ĐƠN SAI SÓT THƯỜNG GẶP VÀ CÁCH XỬ LÝ CHI TIẾT
21/09/2026 Số lần xem: 917
-
 HƯỚNG DẪN TRA CỨU THÔNG TIN CẤM XUẤT CẢNH DO NỢ THUẾ CHÍNH XÁC 2026
03/09/2026 Số lần xem: 1516
-
 HƯỚNG DẪN HẠCH TOÁN NGOẠI TỆ THEO THÔNG TƯ 99/2025/TT-BTC CHI TIẾT NHẤT
25/08/2026 Số lần xem: 1796
-
 THÔNG BÁO LỊCH NGHỈ LỄ QUỐC KHÁNH 2/9
24/08/2026 Số lần xem: 146
-
 KỶ NIỆM 81 NĂM CÁCH MẠNG THÁNG TÁM THÀNH CÔNG (19/8/1945 – 19/8/2026)
19/08/2026 Số lần xem: 120
-
 HƯỚNG DẪN CHI TIẾT CÁCH XỬ LÝ KHI MUA HÀNG KHÔNG CÓ HÓA ĐƠN 2026
11/08/2026 Số lần xem: 879
-
 HƯỚNG DẪN DOANH NGHIỆP ĐĂNG KÝ, ĐIỀU CHỈNH THÔNG TIN ĐĂNG KÝ LAO ĐỘNG MỚI NHẤT 2026
27/07/2026 Số lần xem: 751
-
 THÔNG TƯ 91/2026/TT–BTC CÓ HIỆU LỰC TỪ 01/07/2026 KẾ TOÁN DOANH NGHIỆP CẦN LƯU Ý NGAY
13/07/2026 Số lần xem: 1421
-
 19 TRƯỜNG HỢP NHẬN TIỀN CHUYỂN KHOẢN KHÔNG PHẢI NỘP THUẾ THU NHẬP CÁ NHÂN
30/06/2026 Số lần xem: 878
-
 CÁCH KÊ KHAI HÓA ĐƠN ĐIỀU CHỈNH KHÁC KỲ ĐÚNG QUY ĐỊNH TẠI NGHỊ ĐỊNH 70/2025/NĐ-CP
10/06/2026 Số lần xem: 1565
-
 HƯỚNG DẪN CHI TIẾT CÁCH NỘP BÁO CÁO TÌNH HÌNH SỬ DỤNG LAO ĐỘNG MỚI NHẤT 2026
27/05/2026 Số lần xem: 11784